- 楽天カードと組み合わせが良いクレジットカードはどれ?
- クレジットカードを2枚持つメリットって何?
- 2枚目のクレジットカードの選び方も知りたい!
「クレジットカードは、結局どれを2枚持てばいいの?」〜そんな声にこたえるべく、楽天カードと相性のいい2枚目を書き残しました。
私は、18歳からクレジットカードを使ってきた節約家です。とくに楽天カードでコツコツとポイントを貯め、(2023年当時)通算17万円分以上のポイントを貯めてきました。
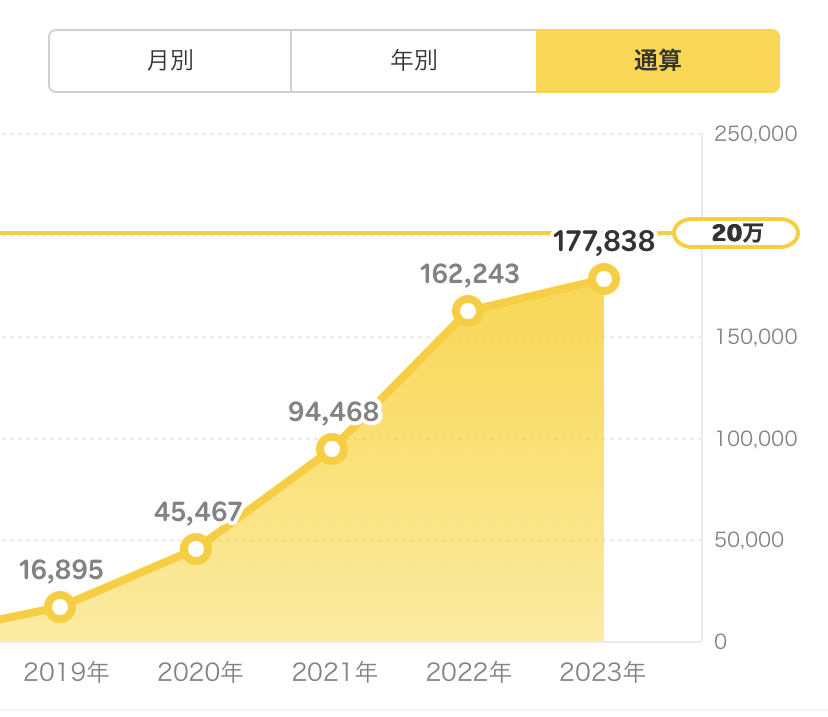
「2枚持ちにすれば、もっと効率よく貯まるのでは?」〜そう考えた私が、節約家目線で楽天カードと組み合わせやすいカードをまとめたのが、この記事のベースです。
読み終えるころには、楽天カードと組み合わせてお得になりやすいクレジットカードの候補と、2枚目の選び方が見えてきますよ。
※まだ楽天カードを持っていないなら、作り方は楽天カードの作り方にまとめています。新規で申し込むなら楽天カードの公式ページもどうぞ。
2枚持ちって、そんなにお得なの?1枚で十分な気もするけど…。
使い分け次第だね。楽天カードで足りない部分を2枚目で補うと、同じ買い物でも貯まるポイントが増えることがあるんだ。
へえ!じゃあ相棒選びが大事ってことだ。
そう。今日は候補を5枚、比較表つきで見ていくよ。
クレジットカードを2枚持つメリット・デメリット
そもそもクレジットカードを2枚持つのは、どんなメリットがあるのでしょうか。
デメリットまで確認したうえで、本当に2枚持つべきかチェックしていきましょう。
いいことばっかりじゃないよね?デメリットも先に知っておきたいな。
うん、両方あるよ。まずメリット3つ、そのあとデメリット3つの順で見ていこう。
クレジットカード2枚持ちのメリット
クレジットカードを2枚持つメリットは以下の3つです。
- 特典やポイントをたくさんもらえる
- 利用限度額が大きくなる
- 柔軟に支払いができるようになる
1. 特典やポイントをたくさんもらえる
2枚のクレジットカードを持つことで、それぞれの特典やポイントをもらうことができます。
例えば、1枚目のカードはポイント還元率が高く、2枚目のカードが旅行特典を提供している場合。使うカードをシーンに合わせて選べば、その時どきで得なほうを選べます。
また、同じ会社のクレジットカードを2枚持ちすれば、1枚持ちのときと比べて特典やポイントをより多く受けられる可能性があります。
2. 利用限度額が大きくなる
2枚になるのでクレジットカードの利用限度額が増加し、大きな支出をカバーしやすくなります。
クレジットカードには利用可能枠が定められており、それを上回る金額は決済できません。
もし家具や家電など大きな買い物をしたタイミングで利用金額が上限に達すると、翌月になるまでそのカードが使えなくなってしまいます。
その点、クレジットカードを2枚持っていれば、2枚目の利用可能枠で支払いをすることが可能です。
3. 柔軟に支払いができるようになる
カードを紛失したり盗難にあったりした場合、もう一方のクレジットカードで代用することができます。
また、2枚のクレジットカードを持つことで、支払いサイクルや締め日の設定によって、支払いのタイミングを調整することもできます。
万一の際の保険的な役割になるため、安心材料になりそうですね。
クレジットカード2枚持ちのデメリット
クレジットカードを2枚持つことにはメリットがある一方で、以下のようなデメリットも存在します。
- 支出のコントロールが難しい
- 年会費や手数料の負担が増える
- 利用枠に応じた特典を受けにくくなる
1. 支出のコントロールが難しい
複数のクレジットカードを持つと、複数の請求書や支払い締切日を確認する必要があり、支出の管理が難しくなります。
そのため、クレジットカードを2枚持つときは、それぞれの利用金額を定期的に確認し、使いすぎていないかチェックした方がいいでしょう。
利用明細を目視するだけでなく、お金を使ったタイミングで家計簿をつけるのが一番おすすめです。
家計簿の付け方や私が使っていたテンプレは、以下の記事で公開しています。気になる方は見てみてくださいね。
2. 年会費や手数料の負担が増える
年会費や手数料がかかるクレジットカードを複数持つ場合、カードの枚数分の支出が増えます。
例えば、1枚目の年会費が0円、2枚目の年会費が11,000円の場合、10年間で支払う金額は0円から132,000円に増えてしまいます。
年会費に見合うだけのメリットがあるのか、慎重に確認した方がいいでしょう。
金銭的な負担をかけずにクレジットカードを2枚持ちたいなら、2枚とも年会費がかからないクレジットカードを選ぶのがおすすめです。
3. 利用金額に応じた特典を受けにくくなる
クレジットカードの枚数が増えれば特典やポイントをたくさん受け取れる一方で、利用金額に応じた特典は受けにくくなります。
というのもクレジットカードによっては、一定の利用金額を超えるとカードのグレードをアップできたり、特別にポイントが付与されたりする特典を受けられることがあるからです。
カードが増えるとその分支払いが分散してしまうため、利用金額を達成しづらくなるということです。
利用金額に応じた特典のあるクレジットカードを選ぶ場合は、そのカードをメインに使うなどの工夫をしましょう。
楽天カードは2枚持ちできる?
結論、楽天カードは2枚持ちすることができます。新しく申し込むなら楽天カードの公式ページから手続きできます。
2021年6月1日から、2枚目の楽天カードを発行できるサービスが始まりました。
ただし、一部のカードの組み合わせはできません。
以下では楽天カードを2枚持つための条件と、2枚持つ場合のメリット・デメリットを整理していきます。
楽天カードを2枚持つための条件
楽天カードを2枚持ちできないのは以下の5パターンです(2023年当時の条件のため、最新は公式でご確認ください)。
- 楽天PINKカードの2枚持ち
- 年会費が有料の楽天カードの2枚持ち
- 楽天銀行カードを既に持っている場合
- 楽天ANAマイレージクラブカードを既に持っている場合
- 楽天カードアカデミーを既に持っている場合
年会費が有料の「楽天ゴールドカード」「楽天プレミアムカード」「楽天ブラックカード」は併用できません。
ゴールド・プレミアムの最新条件は公式ページで確認してみてください。楽天ゴールドカード/楽天プレミアムカードの詳細はこちらです。
また、「楽天銀行カード」「楽天ANAマイレージクラブカード」「楽天カードアカデミー」を既に持っている場合は、他の楽天カードを2枚目として持つことはできないため、他社のクレジットカードを選ぶ必要があります。
持てない組み合わせは上記の通りですが、通常の「楽天カード(一般カード)」であれば、どの組み合わせでも問題なく2枚目を持てるとされていますので、ひとまず安心です。
楽天カードを2枚持つメリット
楽天カードを2枚持てる条件だった方は、そのメリットが気になりますよね。
2枚とも楽天カードにするメリットは以下の3つです。
- 楽天ポイントをまとめて貯められる
- お金の管理がしやすくなる
- クレジットカードを使えるお店が増える
1. 楽天ポイントをまとめて貯められる
2枚目も楽天カードにすることで、さらに楽天ポイントを貯められ、1枚目の楽天カードと同じ口座にまとめて貯めることができます。
他社で2枚目のカードを作ると、貯まるポイントは楽天ポイントではなくなる可能性が高いため、効率的には貯めづらくなってしまいます。
とくに楽天経済圏にいる方は、2枚目も楽天カードにすることでお得に楽天ポイントを活用できるでしょう。なお、家族で楽天ポイントをまとめたいなら、楽天カードの家族カードという選択肢もあります。
2. お金の管理がしやすくなる
使用用途によってカードを変えることで、明細を分けることができます。
2枚とも楽天カードであれば、どちらも楽天カードアプリ内で切り替えるだけで見分けがつくので、他社のカードを持つよりも管理がしやすいです。
3. クレジットカードを使えるお店が増える
決済ブランドを分けることで、クレジットカードを使えるお店の幅が広がります。
例えば、1枚目をJCBにしていると海外では使えない店舗が多いですが、2枚目にVISAかMastercardを選べば、海外旅行に行った際も柔軟にクレジットカードを使えるようになります。
楽天カードの場合、2枚目は1枚目とは別の決済ブランドを選ぶこともできるため、メリットの一つになるでしょう。
楽天カードを2枚持つデメリット
ちょっとしたことですが、楽天カードを2枚持つ場合にもデメリットはあります。
- 2枚目の楽天カードの申し込みでもらえるポイントは少ない
- 利用限度額は変わらない
- 審査落ちした場合に1枚目にも影響するリスクがある
1. 2枚目の楽天カードの申し込みでもらえるポイントは少ない
楽天カードを新規で申し込んで利用すると、5,000ポイントもらえます(2023年9月時点)。
5,000円分のポイントがもらえるのはお得で魅力的ですが、2枚目になるともらえるポイントは1,000ポイントとされています。
かなり少なくなってしまうので、2枚目は他社のクレジットカードにした方が、入会特典でもらえるポイントが多くなるかもしれません。
2. 利用限度額は変わらない
同じ楽天カードだと、利用枠が別で設定されるわけではないため、利用限度額は変わりません。
楽天に限らず、利用可能枠を拡大するには、1枚目のクレジットカードの会社とは異なる会社で2枚目を発行する必要があります。
利用枠を増やす目的で2枚目を作るのであれば、別のクレジットカード会社を選びましょう。
3. 審査落ちした場合に1枚目にも影響するリスクがある
1枚目では通過した審査でも、2枚目では落ちる可能性があります。
1枚目の申し込みのときと状況が変わり、勤続年数やカードの利用状況が悪化した場合は注意しましょう。
また、既に審査に通過済みの1枚目が使えなくなる場合もあるので、審査に不安がある方は他社のクレジットカードを選ぶのがおすすめです。
クレジットカード最強の2枚の組み合わせ5選
ここまでで、「2枚持ちのメリット・デメリット」「楽天カードを2枚持つメリット・デメリット」が見えてきたと思います。
上記を読んだうえで「2枚目も楽天カードにしようかな!」と思った方は、「楽天カードの種類と5つの選び方」を参考にしてみてください。
券種、デザイン、申し込み方法についてまとめています。
もし「2枚目は他社のクレジットカードの方がいいかも…」と思った方は、以下の【最強の組み合わせ5選】を読んでみてくださいね。
- 楽天カード×三井住友カード(NL)
- 楽天カード×JCBカードW
- 楽天カード×JCBゴールド
- 楽天カード×PayPayカード
- 楽天カード×エポスカード
先にお伝えしておくこと
各カードの年会費・還元率・特典・キャンペーンは、私が(2023年当時)にまとめた情報がベースです。制度が改定されている可能性があるため、申し込み前に必ず公式サイトで最新情報をご確認ください。金額や還元率は個人の利用状況によっても変わります。
いよいよ相棒候補だ!どれが自分に合うのかな?
それぞれ得意分野が違うんだ。年会費・還元率・保険を見比べながらいこう。数字は目安だから、最後は公式で確認してね。
1. 楽天カード×三井住友カード(NL)
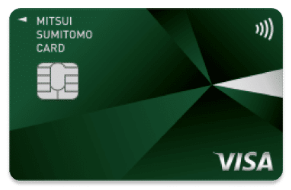
三井住友カード(NL)の基本情報
| 年会費 | 永年無料 |
| 決済ブランド | Visa、Mastercard |
| 入会対象者 | 満18歳以上(高校生は除く) |
| 発行スピード | 最短30秒 ※1 |
| ポイントの種類 | Vポイント |
| ポイント還元率 | 0.5〜7% ※2 |
| 楽天ポイントとの互換性 | ◯ |
| 付帯保険 | 海外旅行傷害保険(最高2,000万円)※3 |
| スマホ対応決済 | Apple Pay/Google Pay/楽天ペイ |
| 交換可能マイル | ANAマイル |
※2 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。iD、カードの差し込み、磁気取引は対象外です。
※3 事前に旅費などを当該カードでクレジット決済いただくことが前提です。(引受保険会社/三井住友海上火災保険株式会社)
(いずれも2023年当時の情報です)
三井住友カード(NL)は、2021年2月に誕生した比較的新しいクレジットカードで、楽天カードと同じく年会費永年無料とされています。
発行スピードが最短30秒※1という速さなので、急ぎでクレジットカードが欲しい方に向いています。
また、カード番号や名前などの印字が一切ない「ナンバーレスカード」なので、第三者にカード情報を盗み見られにくい設計です。
三井住友カード(NL)のおすすめポイント
おすすめポイント
- ポイント還元率が最大7%!
- 楽天カードとの使い分けで効率よくポイントを貯められる!
- 貯めたVポイントを楽天ポイントに交換できる!
(Vポイント 1ポイント=楽天ポイント 0.8ポイント)
通常のお買い物だと0.5%のポイント還元率ですが、対象のコンビニ・ファーストフード・ファミレスなどでの利用なら最大7%まで上がるとされています。
「楽天カード」は楽天市場などの楽天グループでの支払いに、「三井住友カード(NL)」はコンビニなど還元率が高い実店舗での支払いに使うなど、特性を活かして使い分けるとポイントを貯めやすくなります。
さらに、Vポイントは楽天ポイントに交換できるため、楽天ポイントをたくさん貯めたい人でも使いやすいクレジットカードと言えるでしょう。
ただしVポイントを楽天ポイントに換えると、1ポイントが0.8ポイントに目減りするんだ。交換のタイミングや使い道は選びたいね。
2. 楽天カード×JCBカードW
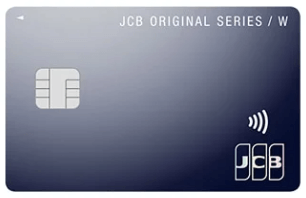
JCBカードWの基本情報
| 年会費 | 永年無料 |
| 決済ブランド | JCB |
| 入会対象者 | 18歳以上39歳以下(高校生を除く)※1 |
| 発行スピード | 最短3営業日 |
| ポイントの種類 | Oki Dokiポイント |
| ポイント還元率 | 1〜10% |
| 楽天ポイントとの互換性 | ◯ |
| 付帯保険 | 海外旅行傷害保険(最高2,000万円)※2 |
| スマホ対応決済 | Apple Pay/Google Pay |
| 交換可能マイル | ANAマイル、JALマイル、スカイマイル |
※2 JCBカード W、JCBカード W plus Lで事前に「搭乗する公共交通乗用具」または「参加する募集型企画旅行」の料金をお支払いになった場合、海外旅行傷害保険が適用されます。
(いずれも2023年当時の情報です)
JCBカードは「2022年度 JCSI(日本版顧客満足度指数)第4回調査結果」で、楽天カードに次いで顧客満足度2位を獲得したとされています(2022年度調査)。
「JCBカードW」は「通常のJCBカード」と比べて2倍のポイント還元率とされ、しかも年会費はかからないので、JCBカードを作りたいならチェックしておきたい1枚です。
ただし、申し込みができるのは39歳以下限定※1なので注意しましょう。
JCBカードWのおすすめポイント
おすすめポイント
- ポイント還元率が最大10%!
- 楽天カードとの使い分けで効率よくポイントを貯められる!
- 貯めたOki Dokiポイントを楽天ポイントや楽天Edyに交換できる!
(Oki Dokiポイント 1ポイント=楽天ポイント 3ポイント) - 公共料金の支払いでも1%還元
Amazon・スターバックス・セブンイレブンなどのパートナー店での支払いなら、ポイントが最大10倍になるとされています。
例えばECサイトでも楽天市場は「楽天カード」で、Amazonは「JCB CARD W」で使い分けるだけでも、効率よくポイントを貯められますね。
Oki Dokiポイントは楽天ポイントに交換でき、同じ交換条件で楽天Edyにも交換できるため、Edyを使っている人にもおすすめです。
さらに、楽天カードでは還元率が0.2%に低下してしまう「公共料金の支払い」が、JCBカードWなら1%還元とされ、楽天カードの弱点をカバーできます。
さらに、女性のキレイをサポートする優待サービスや、ディズニーリゾートのチケットが当たるキャンペーン招待など、人によってうれしい追加特典もあるみたいだよ。
3. 楽天カード×JCBゴールド
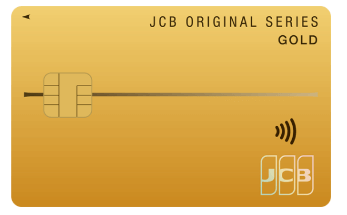
JCBゴールドの基本情報
| 年会費 | 11,000円(初年度無料) |
| 決済ブランド | JCB |
| 入会対象者 | 20歳以上で安定継続収入のある人(学生不可) |
| 発行スピード | 最短即日 |
| ポイントの種類 | Oki Dokiポイント |
| ポイント還元率 | 0.5%〜5%※1 |
| 楽天ポイントとの互換性 | ◯ |
| 付帯保険 | 海外旅行傷害保険(最高1億円)※2 国内旅行傷害保険(最高5,000万円)※3 |
| スマホ対応決済 | Apple Pay/Google Pay |
| 交換可能マイル | ANAマイル、JALマイル、スカイマイル |
※2 「搭乗する公共交通乗用具」または日本出国前に「参加する募集型企画旅行」の料金をJCBゴールドでお支払いになった場合、最高補償額は1億円。JCBゴールドでのお支払いがない場合には、補償の対象となりません。
※3 「搭乗する公共交通乗用具」、「旅館、ホテル等の宿泊施設」、「参加する募集型企画旅行」の料金を事前にJCBゴールドでお支払いになった場合、国内旅行傷害保険が適用されます。
(いずれも2023年当時の情報です)
「JCBゴールド」はこれまで紹介したクレジットカードと違い、年会費が有料であることが一番の特徴です。
代わりに付帯保険や空港ラウンジ特典などのサービスが充実しています。
「JCBグルメ優待サービス」というホテルレストランや有名グルメ店が最大20%オフで楽しめる特典や、全国約1,200ヶ所のゴルフ場でのプレー予約を手配してもらえる「ゴルフ優待サービス」などがあり、こうした特典を使う機会がある人に向いています。
空港ラウンジや保険をもっと重視するなら、プラチナカードのおすすめ7選も候補になります。
JCBゴールドのおすすめポイント
おすすめポイント
- 空港ラウンジサービスと旅行保険が充実してる!
- 楽天カードとの使い分けで効率よくポイントを貯められる!
- 貯めたOki Dokiポイントを楽天ポイントや楽天Edyに交換できる!
(Oki Dokiポイント 1ポイント=楽天ポイント 3ポイント)
JCBゴールドの会員は、国内の主要空港とハワイ・ホノルルの国際空港にあるラウンジを無料で利用でき、出発までの時間をゆっくり過ごせます。
また、旅行傷害保険は海外旅行が最高1億円、国内旅行が最高5,000万円と手厚い補償とされ、旅行や出張などで飛行機に乗る機会が多い人は1枚持っておくと便利でしょう。
楽天カードとの使い分けや、Oki Dokiポイントから楽天ポイントへの交換は、「JCBカードW」と同様に対応できます。
年会費が有料だから、損をしないかは必ずチェックしてね。(2023年当時)年間220万円ほど使えば、Oki Dokiポイントの還元で年会費11,000円を回収できる計算だったよ。使う金額と相談だね。
4. 楽天カード×PayPayカード
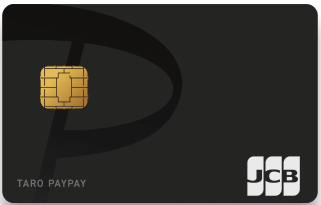
PayPayカードの基本情報
| 年会費 | 永年無料 |
| 決済ブランド | VISA/Mastercard/JCB |
| 入会対象者 | 満18歳以上(高校生は除く) |
| 発行スピード | 最短即日 |
| ポイントの種類 | PayPayポイント |
| ポイント還元率 | 1〜5% |
| 楽天ポイントとの互換性 | △ |
| 付帯保険 | 無し |
| スマホ対応決済 | Apple Pay |
| 交換可能マイル | 無し |
PayPayカードは、キャッシュレス決済の「PayPay」の残高にチャージできるクレジットカードです。
PayPayとPayPayカードを持っていれば、さまざまな店舗でキャッシュレスによる決済が可能になります。
ただし、付帯保険や交換可能マイルがないため、飛行機にたくさん乗る人には不向きでしょう。
PayPayカードのおすすめポイント
おすすめポイント
- ポイント還元率が最大5%!
- 楽天カードとの使い分けで効率よくポイントを貯められる!
- 公共料金の支払いでも1%還元
PayPayカードで買い物をすると、通常100円につき1ポイントのPayPayポイントが貯まり、Yahoo!ショッピング・LOHACOでの買い物なら最大5%まで還元されるとされています。
ECサイトの中でも「Yahoo!ショッピング」でよく買い物をする方は、お得に使えるカードです。
また、QRコード決済で普及しているPayPayにチャージできるクレジットカードを持っていれば、楽天ペイが使えない店舗でもスムーズに買い物ができ、ポイントも貯まります。
さらに、JCBカードWと同様に「公共料金の支払い」でも1%還元なのも魅力です。
PayPayポイントは楽天ポイントに交換できないんだ。楽天ポイントに集中して貯めたい人は気をつけて選んでね。
5. 楽天カード×エポスカード
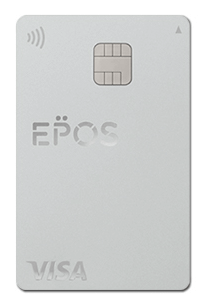
エポスカードの基本情報
| 年会費 | 永年無料 |
| 決済ブランド | VISA |
| 入会対象者 | 満18歳以上(高校生は除く) |
| 発行スピード | 最短即日 |
| ポイントの種類 | エポスポイント |
| ポイント還元率 | 0.5%〜1.25% |
| 楽天ポイントとの互換性 | △ |
| 付帯保険 | 海外旅行傷害保険(最高3,000万円) |
| スマホ対応決済 | Apple Pay/Google Pay/EPOS Pay |
| 交換可能マイル | ANAマイル/JALマイル |
エポスカードは、マルイの店舗やネットショッピング・全国に10,000店舗以上ある優待店舗で、高いポイント還元を受けられるクレジットカードとされています。
また、カード番号や所有者名などの情報がすべて裏面に記載されており、縦型のスタイリッシュなデザインなのが特徴的です。
エポスカードのおすすめポイント
おすすめポイント
- 楽天カードとの使い分けで効率よくポイントを貯められる!
- EPOSポイントUPサイト経由で、還元率を上げられる!
- エポスカードから楽天Edyへのチャージでポイントが貯まる!
エポスカードは、HISやアパホテルなどの旅行関係、魚民・笑笑などの居酒屋など、幅広いジャンルのお店が優待店舗です。
楽天カードの優待店では楽天カードを、エポスカードの優待店ではエポスカードを使えば、効率的にポイントを貯められます。
また、「EPOSポイントUPサイト」を経由すると還元率を上げられるとされ、楽天市場や楽天トラベルなどの楽天サービスで「支払いをエポスカード」で行えば、エポスポイントと楽天ポイントの2重取りができます。
さらに、エポスカードから楽天Edyチャージが可能で、1,000円のチャージにつき5エポスポイントが貯まる仕組みとされています。
楽天ポイントに直接は交換できないけど、ポイントUPサイトや楽天Edyチャージを組み合わせると貯めやすいよ。
クレジットカード比較表
上で紹介したカードと楽天カードを比べやすいよう、以下の通り表にまとめました。ぜひ活用してみてください。
※注目すべき箇所を赤字にしています。数値は2023年当時の情報のため、最新は各公式でご確認ください。
| カード名 | 楽天カード | 三井住友カード(NL) | JCBカードW | JCBゴールド | PayPayカード | エポスカード |
| 年会費 | 永年無料 | 永年無料 | 永年無料 | 11,000円(初年度無料) | 永年無料 | 永年無料 |
| 決済ブランド | VISA/Mastercard/ JCB /AmericanExpress | Visa、Mastercard | JCB | JCB | Visa、Mastercard、JCB | VISA |
| 入会対象者 | 満18歳以上(高校生は除く) | 満18歳以上(高校生は除く) | 満18歳以上(高校生は除く) | 20歳以上で安定継続収入のある人(学生不可) | 満18歳以上(高校生は除く) | 満18歳以上(高校生は除く) |
| 発行スピード | 1週間〜10日 | 最短30秒 | 最短3営業日 | 最短即日 | 最短即日 | 最短即日 |
| ポイントの種類 | 楽天ポイント | Vポイント | Oki Dokiポイント | Oki Dokiポイント | PayPayポイント | エポスポイント |
| ポイント還元率 | 1%〜3% | 0.5%〜7% | 0.5%〜10% | 0.5%〜5% | 1%〜5% | 0.5%〜1.25% |
| 楽天ポイントとの互換性 | – | ◯ | ◯ | ◯ | △ | △ |
| 付帯保険 | 海外旅行傷害保険(最高2,000万円) | 海外旅行傷害保険(最高2,000万円) | 海外旅行傷害保険(最高2,000万円) | 海外旅行傷害保険(最高1億円)※2 国内旅行傷害保険(最高5,000万円) | 無し | 海外旅行傷害保険(最高3,000万円) |
| スマホ対応決済 | Apple Pay/Google Pay/楽天ペイ | Apple Pay/Google Pay/楽天ペイ | Apple Pay/Google Pay | Apple Pay/Google Pay | Apple Pay | Apple Pay/Google Pay/EPOS Pay |
| 交換可能マイル | JALマイル | ANAマイル | ANAマイル、JALマイル、スカイマイル | ANAマイル、JALマイル、スカイマイル | 無し | ANAマイル/JALマイル |
自分に合うクレジットカード最強の2枚の選び方
「最強の2枚の組み合わせ」を見てきましたが、どのカードにするか検討できたでしょうか。
まだ迷っている方に向けて、選び方を以下の4つに整理しました。チェックしてみてくださいね。
- 自分のライフスタイルに合うカードを選ぶ
- 年会費や手数料を考慮してカードを選ぶ
- 決済ブランドを分けてカードを選ぶ
- 1枚目のカードのデメリットを補えるカードを選ぶ
1. 自分のライフスタイルに合うカードを選ぶ
自分のライフスタイルと相性が良いカードを選びましょう。
自分の支出パターン、支出金額、優先事項を整理し、クレジットカードの利用条件・ポイント還元率・特典を比較検討すると、最適な選択がしやすくなります。
自分の状況
- いつもどんな支出をしている?(旅行で使う・特定の店舗でよく使うetc)
- 支出金額は年間でどれくらいある?(有料カードでも元を取れる?)
- クレジットカードを利用する上で譲れない優先事項は何?
クレジットカードを比較検討するポイント
- どんな利用条件なのか?(対象年齢や職業に当てはまるか?)
- ポイント還元率はどれくらい?(通常1%・公共料金でも1%・〇〇なら10%etc)
- どんな特典がある?(空港ラウンジが使える・優待店舗が多いetc)
例えば、旅行や出張でよく海外に行く方は、海外旅行保険が充実していたり、貯めたポイントをマイルに交換できたりするクレジットカードだとお得になりやすいでしょう。
反対に、日常生活であまり利用しない店舗で還元率が上がるクレジットカードを持った場合、効率よくポイントを貯められなくなってしまいます。
ライフスタイルとクレジットカードの条件を照らし合わせて、お得に使えるカードを見極めることが重要です。
2. 年会費や手数料を考慮してカードを選ぶ
年会費や発行手数料などの費用が発生する場合、それでも持つ価値があるかチェックしましょう。
あまり特典を活用しきれず、せっかく払っている費用を無駄にしてしまうリスクがあるからです。
「年会費11,000円なのに、普段の買い物で使うだけで1年過ごしてしまった…」となってはもったいないですよね。
また、年会費が無料でも「初年度のみ無料」「一定金額の利用で無料」など、条件付きの場合もあるので注意が必要です。
心配な方は、「年会費永年無料」のクレジットカードを組み合わせるようにしましょう。
3. 決済ブランドを分けてカードを選ぶ
クレジットカードを2枚持つ場合、決済ブランドは分けた方が良いでしょう。
決済ブランドによって使える店舗や地域が異なるため、分けることでクレジットカードを利用できる場面を広げられます。
例えば、1枚目のカードの決済ブランドをJCBにしている場合、2枚目は全世界に普及しているVISAかMastercardにすると、海外でも使いやすくなります。
また、よく行くお店で対応している決済ブランドを選ぶのも賢い選び方です。
クレジットカード会社によって選べる決済ブランドはバラバラなので、自分が使いたい決済ブランドを選べるのかチェックしましょう。
4. 1枚目のカードのデメリットを補えるカードを選ぶ
既に持っている1枚目のカードのデメリットを洗い出し、できるだけそのデメリットをカバーできる機能が付いたカードを選びましょう。
例えば楽天カードを1枚目にしているなら、公共料金の支払いは還元率が0.2%に低下してしまうこと、付帯保険や特典があまり充実していないことがデメリットになります。
公共料金でも還元率が変わらないカード、保険や特典が充実しているカードが選択肢に入ってくるでしょう。
デメリットを補うようにクレジットカードを組み合わせれば、お得にカードを使いこなしやすくなりますよ。
クレジットカード2枚持ちのよくある質問
クレジットカードを2枚持つ上で、よくある質問をまとめました。
以下の疑問も払拭してから、申し込みに進んでみてくださいね。
クレジットカードの平均保有枚数は3枚とされています(2022年度調査)。(参考:【クレジットカードに関する総合調査】2022年度版 調査結果レポート|株式会社ジェイシービー)
QRコード決済の普及も進んでいますが、使用用途を分ける目的などでクレジットカードを複数枚持つ人が多いようです。
クレジットカード会社によりますが、2枚目が発行できる場合もあります。
前述の通り、楽天カードは2枚持ちが可能です。ただし、条件が少しあるので注意はしましょう。
以下の記事では、同じ会社で2枚発行できるクレジットカードについてまとめているので、ぜひあわせてご覧ください。
クレジットカードの発行枚数に、特に制限は設けられていません。
ただし、たくさん発行すると管理がしにくくなったり、利用金額に応じた特典が受けにくくなったりするなど、デメリットもあるので多くても3枚程度が目安になるでしょう。
冒頭で説明した2枚持ちのメリット・デメリットを考えると、保有枚数は2枚がバランスの良い選び方です。
たしかに年会費が永年無料であれば、カードをたくさん持つほど還元率が高まる機会は増えますが、実際そこまで上手く使い分けるのは面倒で、結局使いこなせなくなりがちです。
私も、「還元率が上がるから」「無料だから」とすすめられて何枚も作ってしまったんだ。結局ポイントが分散してもったいないし、何枚も持ち歩くのも大変だったよ。
あるある…。無理して増やすより、ちゃんと使える枚数がいいんだね。
もらえるポイントや特典を活かしつつ、管理がしやすくて使いこなせる枚数は2枚でしょう。
私が、楽天カードと相性が良いと考えていたクレジットカードは「JCBカードW」でした。
理由は以下の通りです。
楽天カード×JCBカードWが好相性の理由
- 両方とも年会費が永年無料
- Oki Dokiポイントから楽天ポイントに交換できる
- Oki Dokiポイントを楽天Edyにチャージできる
- 楽天市場は楽天カード、AmazonはJCBカードWで使い分けるとお得になる
- 楽天カードでは0.2%の公共料金の支払いが、JCBカードWなら1%になる
- JCBカードWは無条件でETCカードを無料で利用できる
楽天カードでデメリットになる部分をJCBカードで補える項目が多く、Oki Dokiポイントから楽天ポイントに交換できるので、楽天経済圏で生活している人にも向いています。
もちろん、自分のライフスタイルに合ったカードを選ぶのが最適解ですが、年会費も無料なので「JCBカードW」を選んで損はしにくいでしょう。
まとめ:最強の2枚で効率よくポイントを貯めよう!
今回紹介した「クレジットカード最強の2枚の組み合わせ」を活かせば、効率よくポイントを貯めやすくなります。
迷ったら、まずは年会費無料の2枚から。楽天カードに足りない部分を補える相棒を選べば十分だよ。
なるほど〜。相棒は“最強”より“相性”で選ぶ、ってことだね!
楽天カード2枚持ちを検討している方は、以下の記事を見ながら申し込みをしてみてください。
5,000ポイントもらえるキャンペーンが実施されていることもあるので、この機会にチェックしておきましょう(内容は時期により変わります)。
\まずは公式で最新のキャンペーンをチェック/