首都圏の賃貸1LDKで二人暮らしをしていた2023年3月の家計簿を、数字をいじらずそのまま記録しました。20代後半・共働き・車なし、ちょっぴーとろっぐの二人暮らし(2023年当時)の1ヶ月です。
二人暮らしって、ひと月いくらかかるのか気になる…!
2023年3月の首都圏1LDK暮らし、実際の金額をそのまま出すね。よその家計と比べて見直したい人の参考になるといいな。
リアルな金額、いちばん参考になるやつ!
固定費から個人のお金、投資と貯蓄率まで順番に並べたよ。
当時の暮らしの前提条件は以下の通りです(2023年当時)。
- 20代後半2人暮らし
- 首都圏在住
- 賃貸1LDK
- 車なし
- 共働き
家計簿の付け方は、「2人で使ったものは2人の家計簿」に、「個人で使ったものは個人の家計簿」に分けています。
それぞれ項目ごとに分けて記録し、最後にまとめるといくら使って、いくら貯蓄できたのかもまとめました。
それでは、さっそく振り返っていきます。
2人の家計簿
家賃が10万円超え…首都圏だと普通なの?
共益費込みで¥101,000(2023年当時)。うちはここを基準に組み立ててたよ。
固定費
固定費は「家賃」「電気代」「ガス代」「水道代」「ネット代」です。
※水道代は2ヶ月に1回の支払いなので、発生しない月もあります。
家賃:¥101,000
共益費込みの金額です。
南向き・2LDKにアップデートしつつ、田舎寄りの場所にして家賃を2万円くらい下げる予定でした(2023年当時の予定)。
電気代(1月20日〜2月19日分):¥13,230
ピークの先月より¥2,000ほど安くなりました。とはいえまだ高いので、早く1万円台から抜け出したいところでした。
3月は少しずつ暖房をつける頻度を減らしていたので、もう少し下げられそうでした。
ガス代(1月25日〜2月20日分):¥4,185
先月より¥1,600ほど安くなりました。ガス代は特に意識していなかったので、安くなってラッキーでした。
水道代(11月8日〜1月5日分):¥0
今月は水道代の支払い月でなかったので¥0でした。
ネット代:¥4,241
楽天ひかりの月額料金です(2023年当時)。
合計:¥122,656
先月比-¥3,700で、平常時の金額に近づいてきました。
4月以降は、冬のオーバー分を取り返せるように下げていきたいと考えていました。
変動費
変動費は「食費」「外食代」「おでかけ代」「生活必需品」「インテリア雑貨」「植物」「家具」「家電」「ゲーム」「本」というように細かく分けています。
1年で振り返ったときに、何にどれくらい使ったのか確認したり、抑えられそうなところを分析したりするためです。
食費:¥33,141
予算¥26,000なので約¥7,000オーバーです。
ちょっぴーが料理好きで食材はよく買うのですが(2023年当時)、今月は牛肉を買う頻度が少し多かったのと、「飲み物だけ」「アイスだけ」とちょい買いをする頻度も多めでした。
牛肉は豚肉や鶏肉より少し高いので、使う頻度が増えるとやっぱり高く付くと実感しました。
「飲み物だけ」と思ってスーパーに行っても、実際は目移りしてついで買いをすることもあるので、できるだけ週末にまとめて買い、買い物はそれだけにすると良さそうでした。
外食代:¥10,373
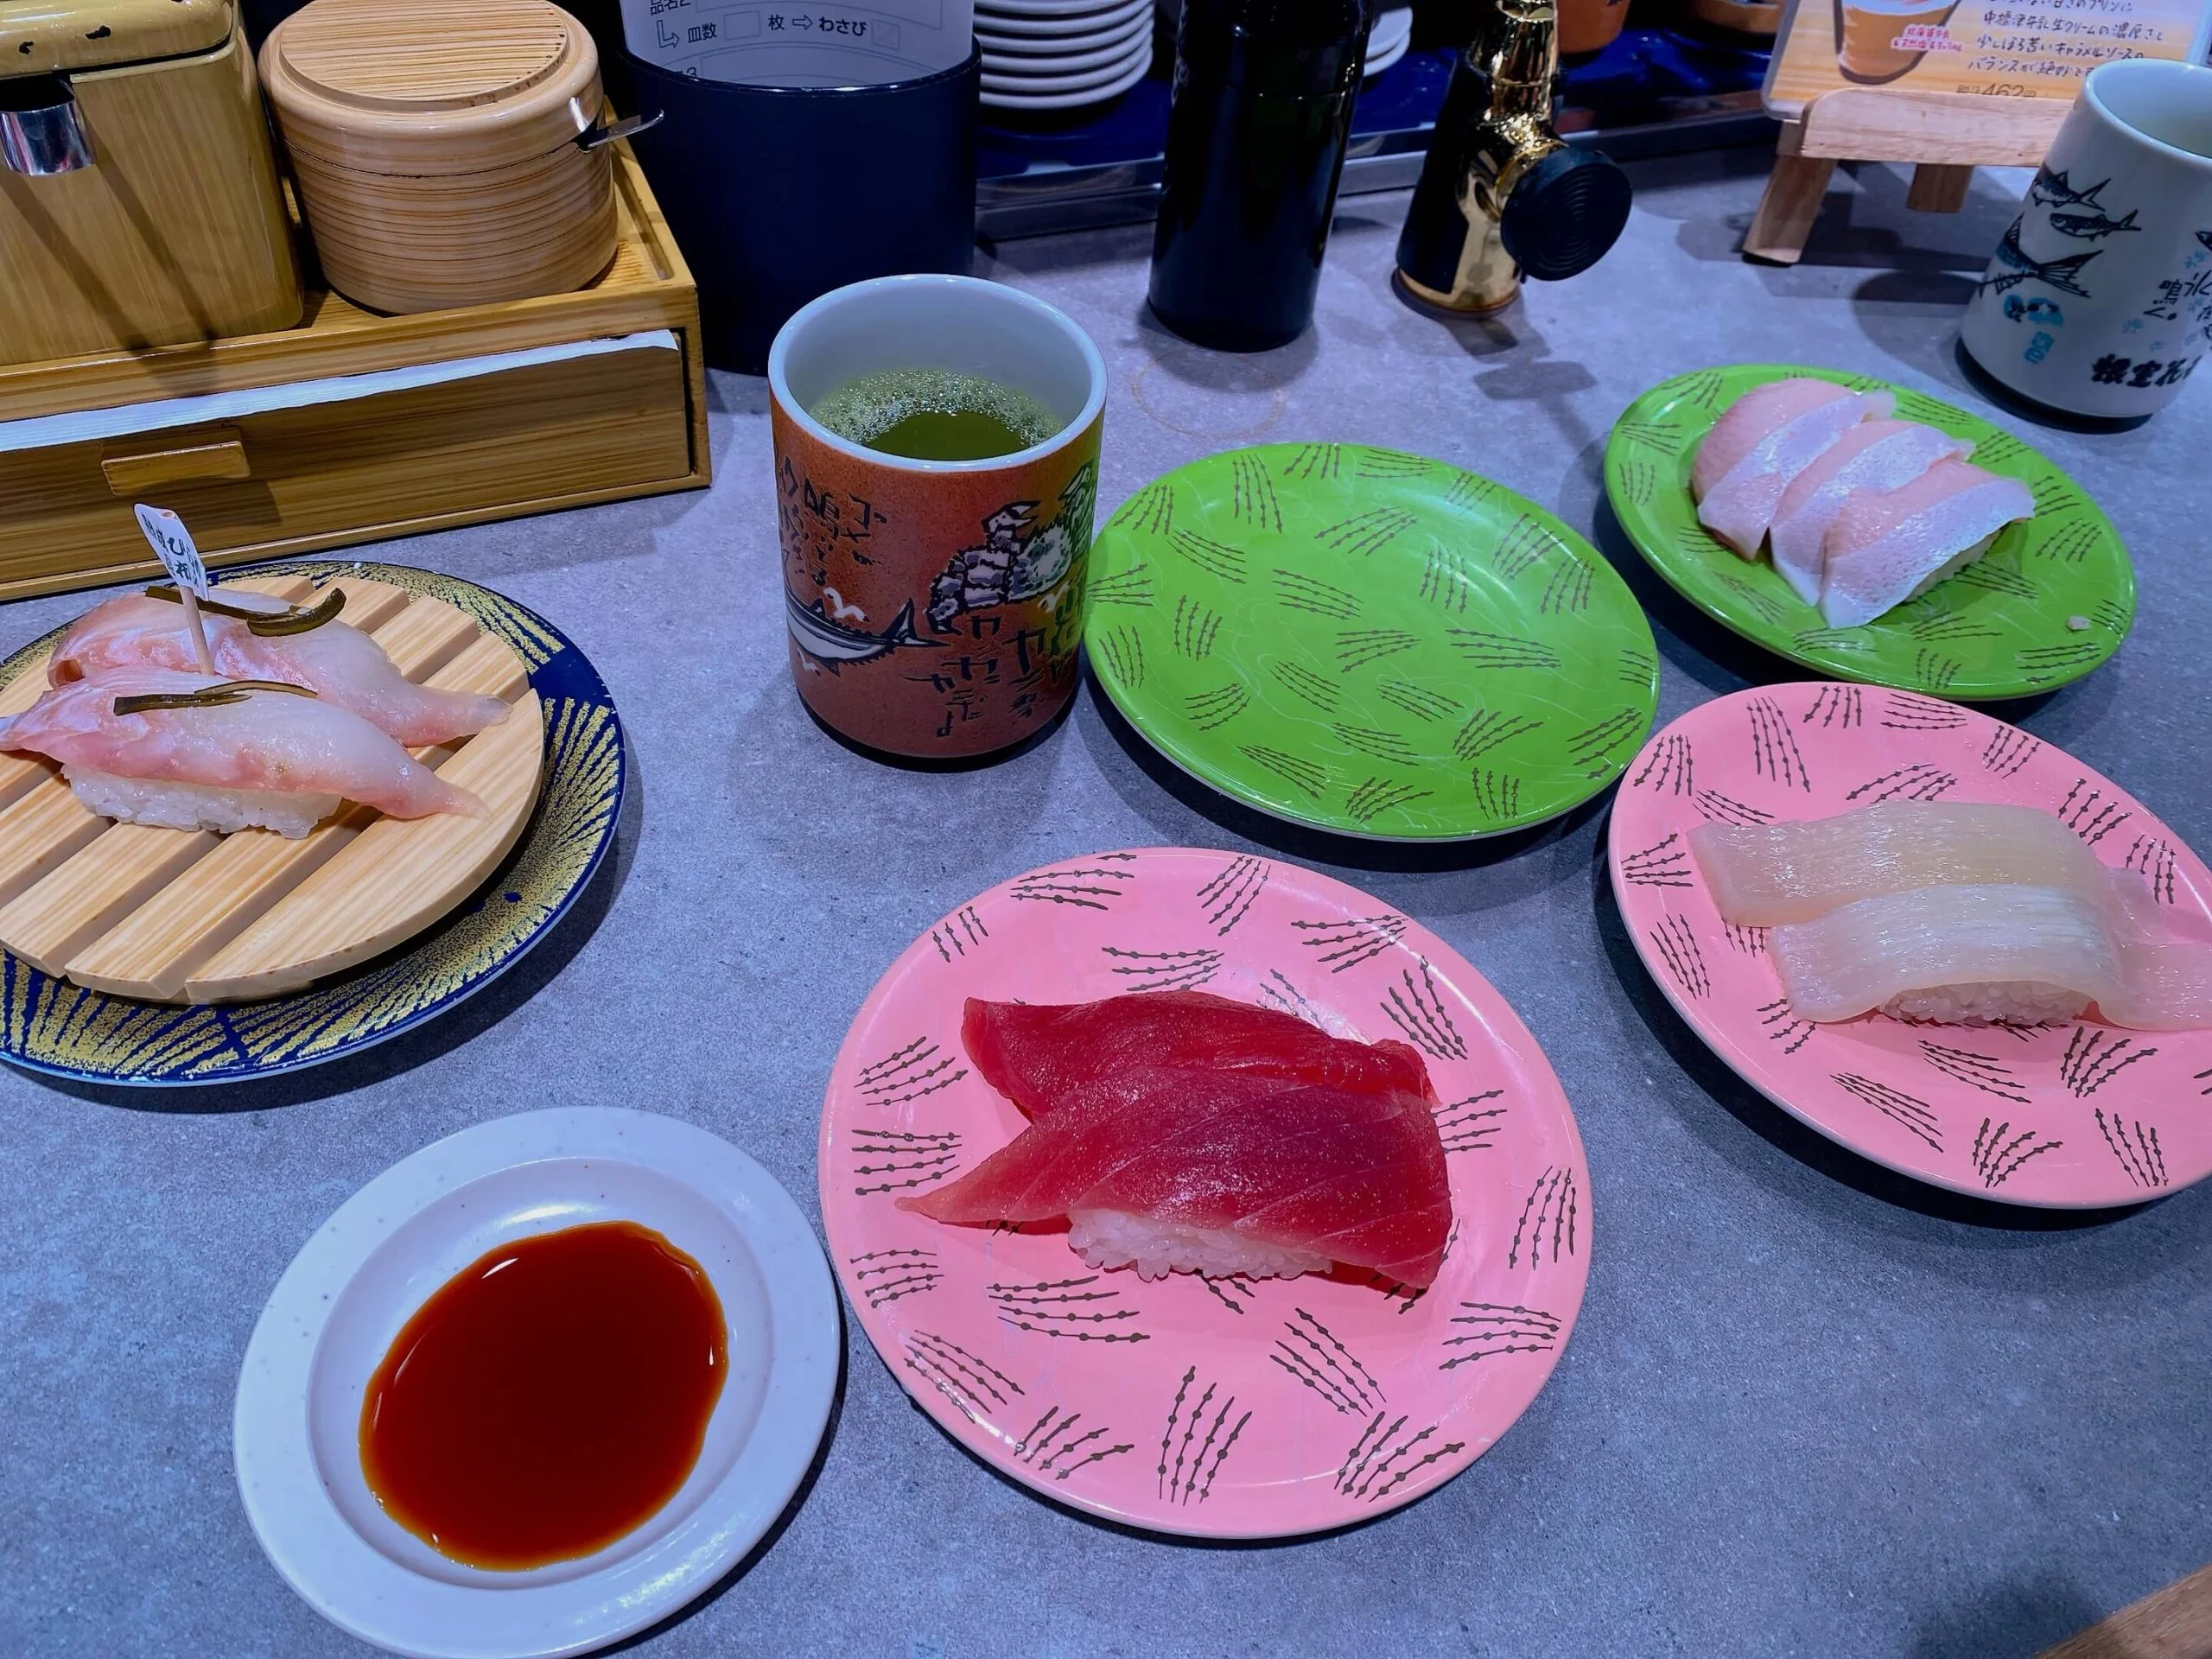
2人で食べた外食代です。予算¥10,000なので少しオーバーしましたが、先月・先々月は¥5,000台だったので良しとしました。
今月の外食のうち1回は、「根室花まる」という少しお高めの回転寿司に行きました。
とても美味しくて満足度が高かったです。
普段は節約しながらも、たまにこういったプチ贅沢をするのがとても楽しいです。
お出かけ代:¥1,200
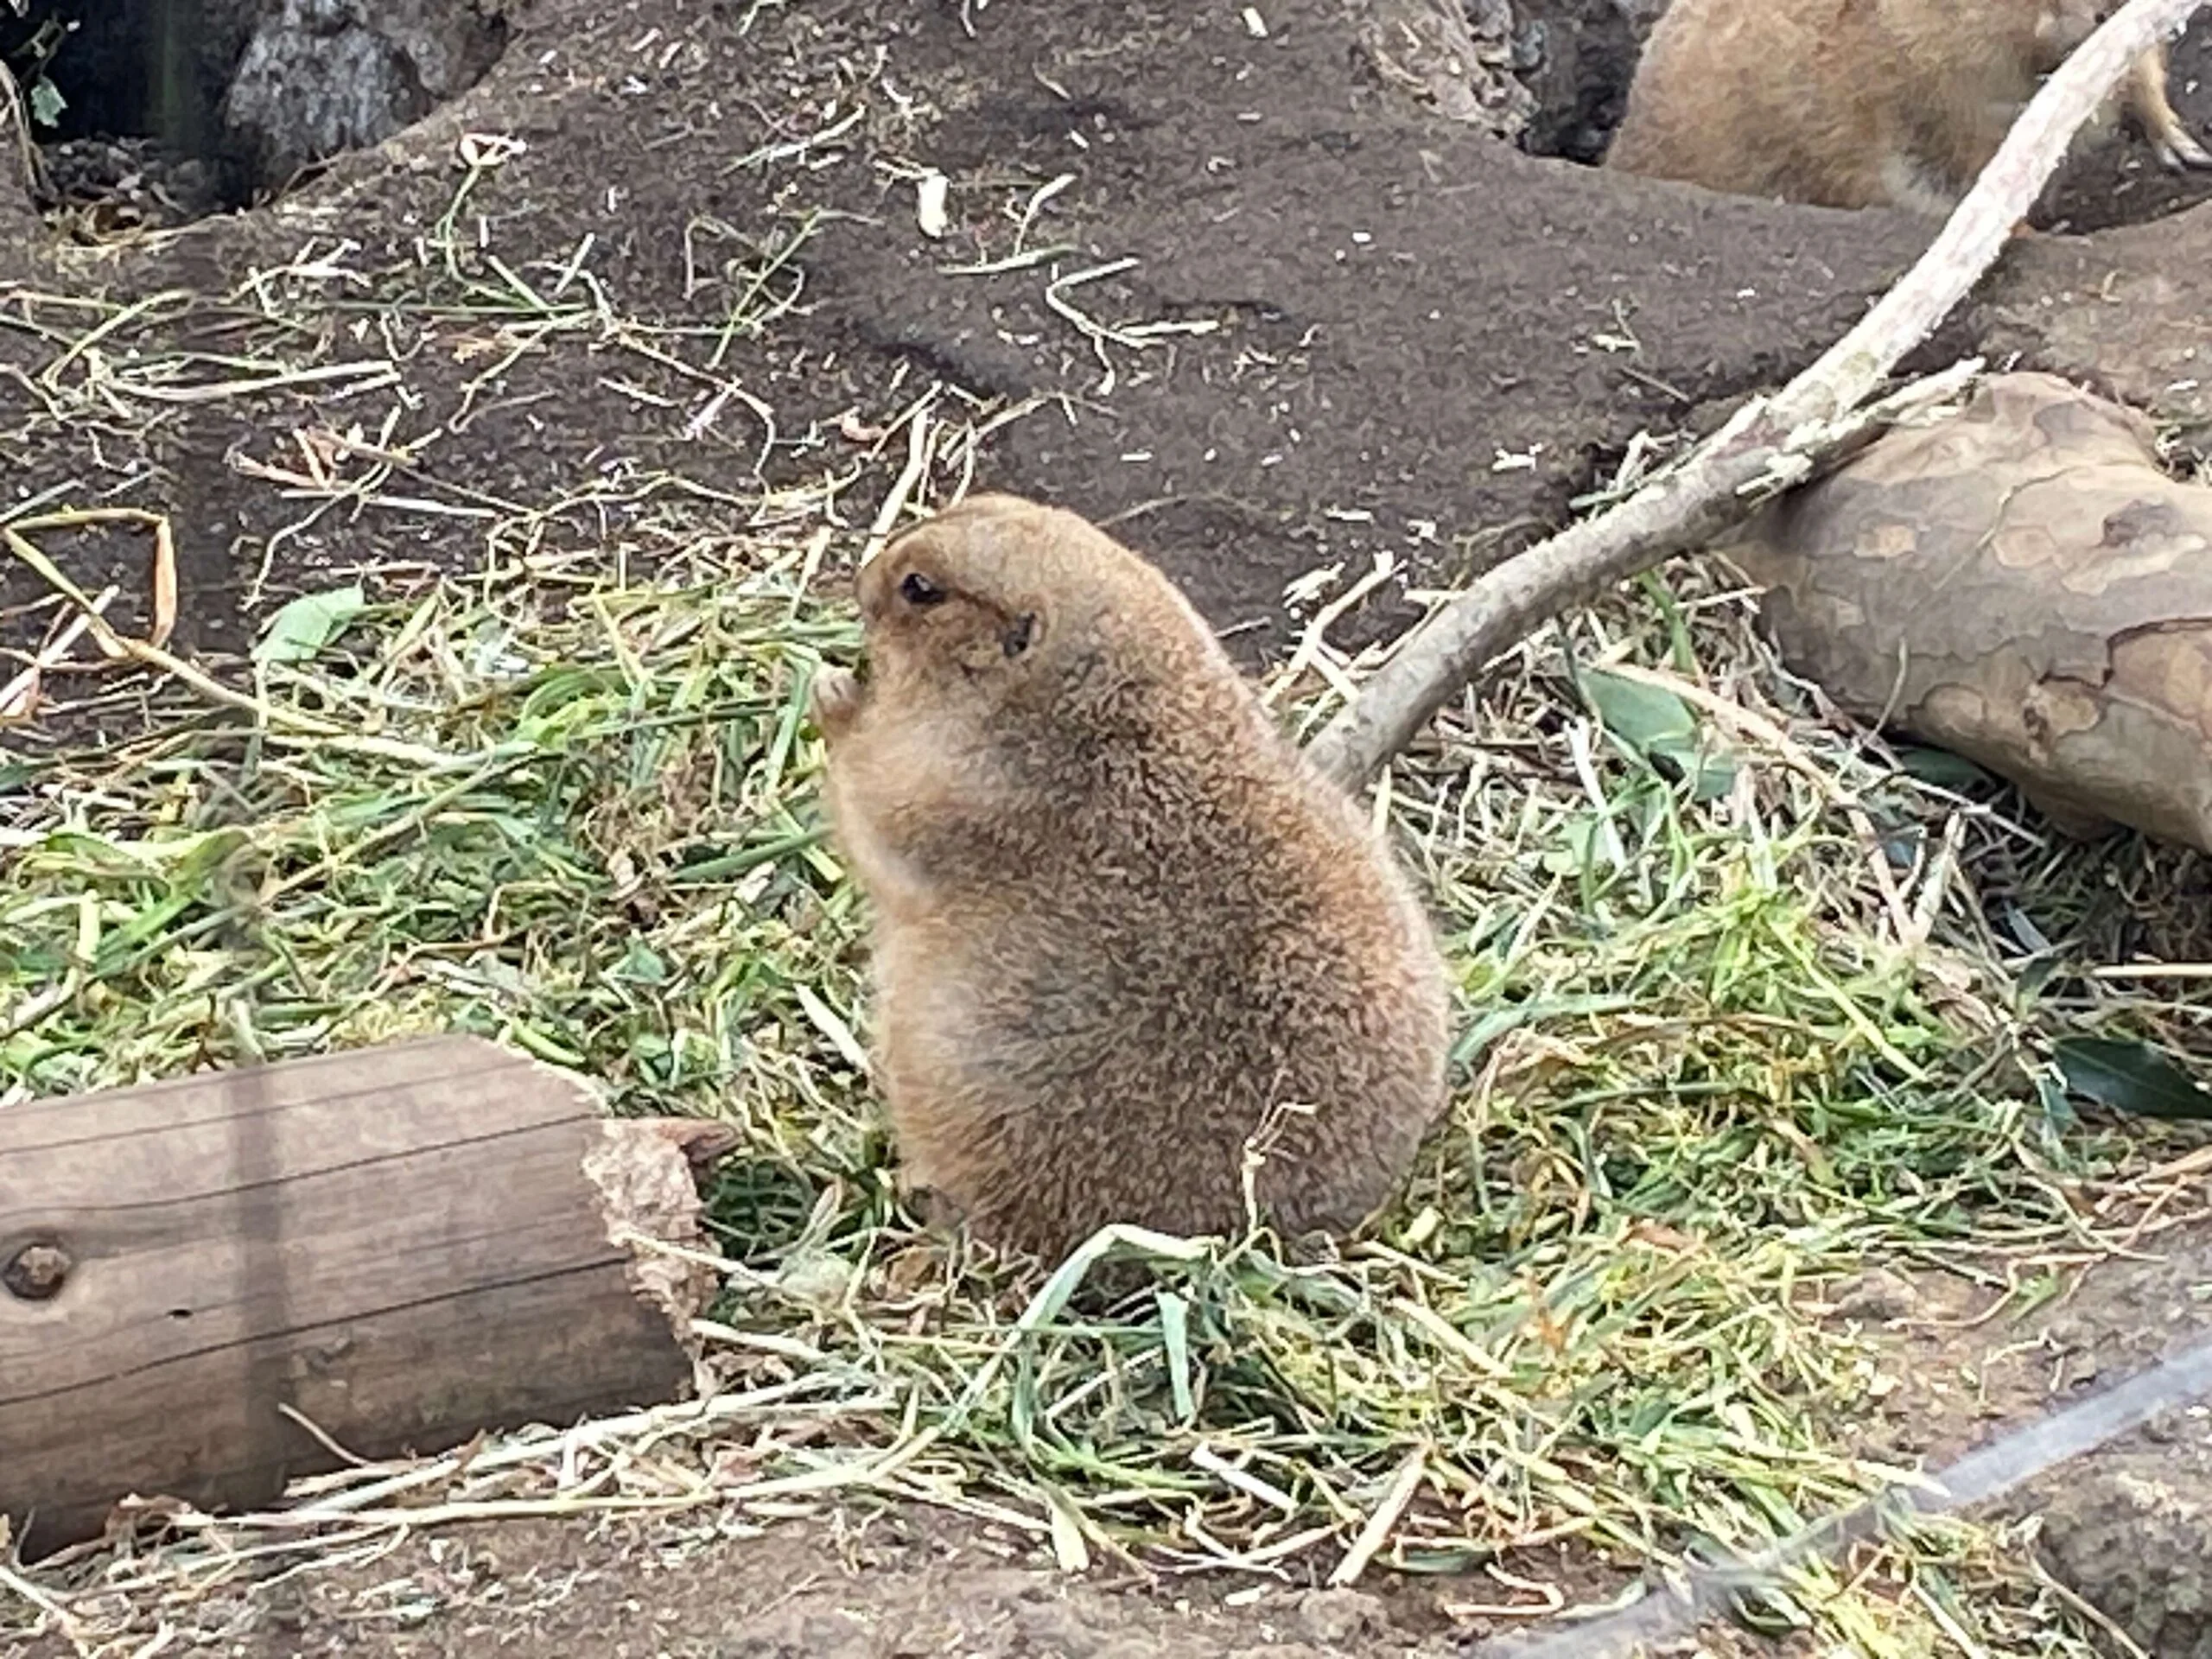
動物園の入場料2人分にかかった金額です。(写真はプレーリードッグ)
2人とも動物が好きなのですが、水族館は高いのと、久しぶりだったので動物園に行ってきました。
今度は直接触れ合える施設にも行きたいです。
生活必需品:¥1,526
キッチンペーパーや電池などの必需品を買いました。
そういったものは有名メーカーより、最近は知らないメーカーの少し安いものを選ぶようにしています。
品質が落ちて使いづらいものもありますが、許容範囲の商品も結構あります。
「ラップは絶対クレラップ」でも「トイレットペーパーはなんでもいい」など、商品によって分けてもいいと思います。
インテリア雑貨:¥15,009
小物とブックタワーを購入しました。
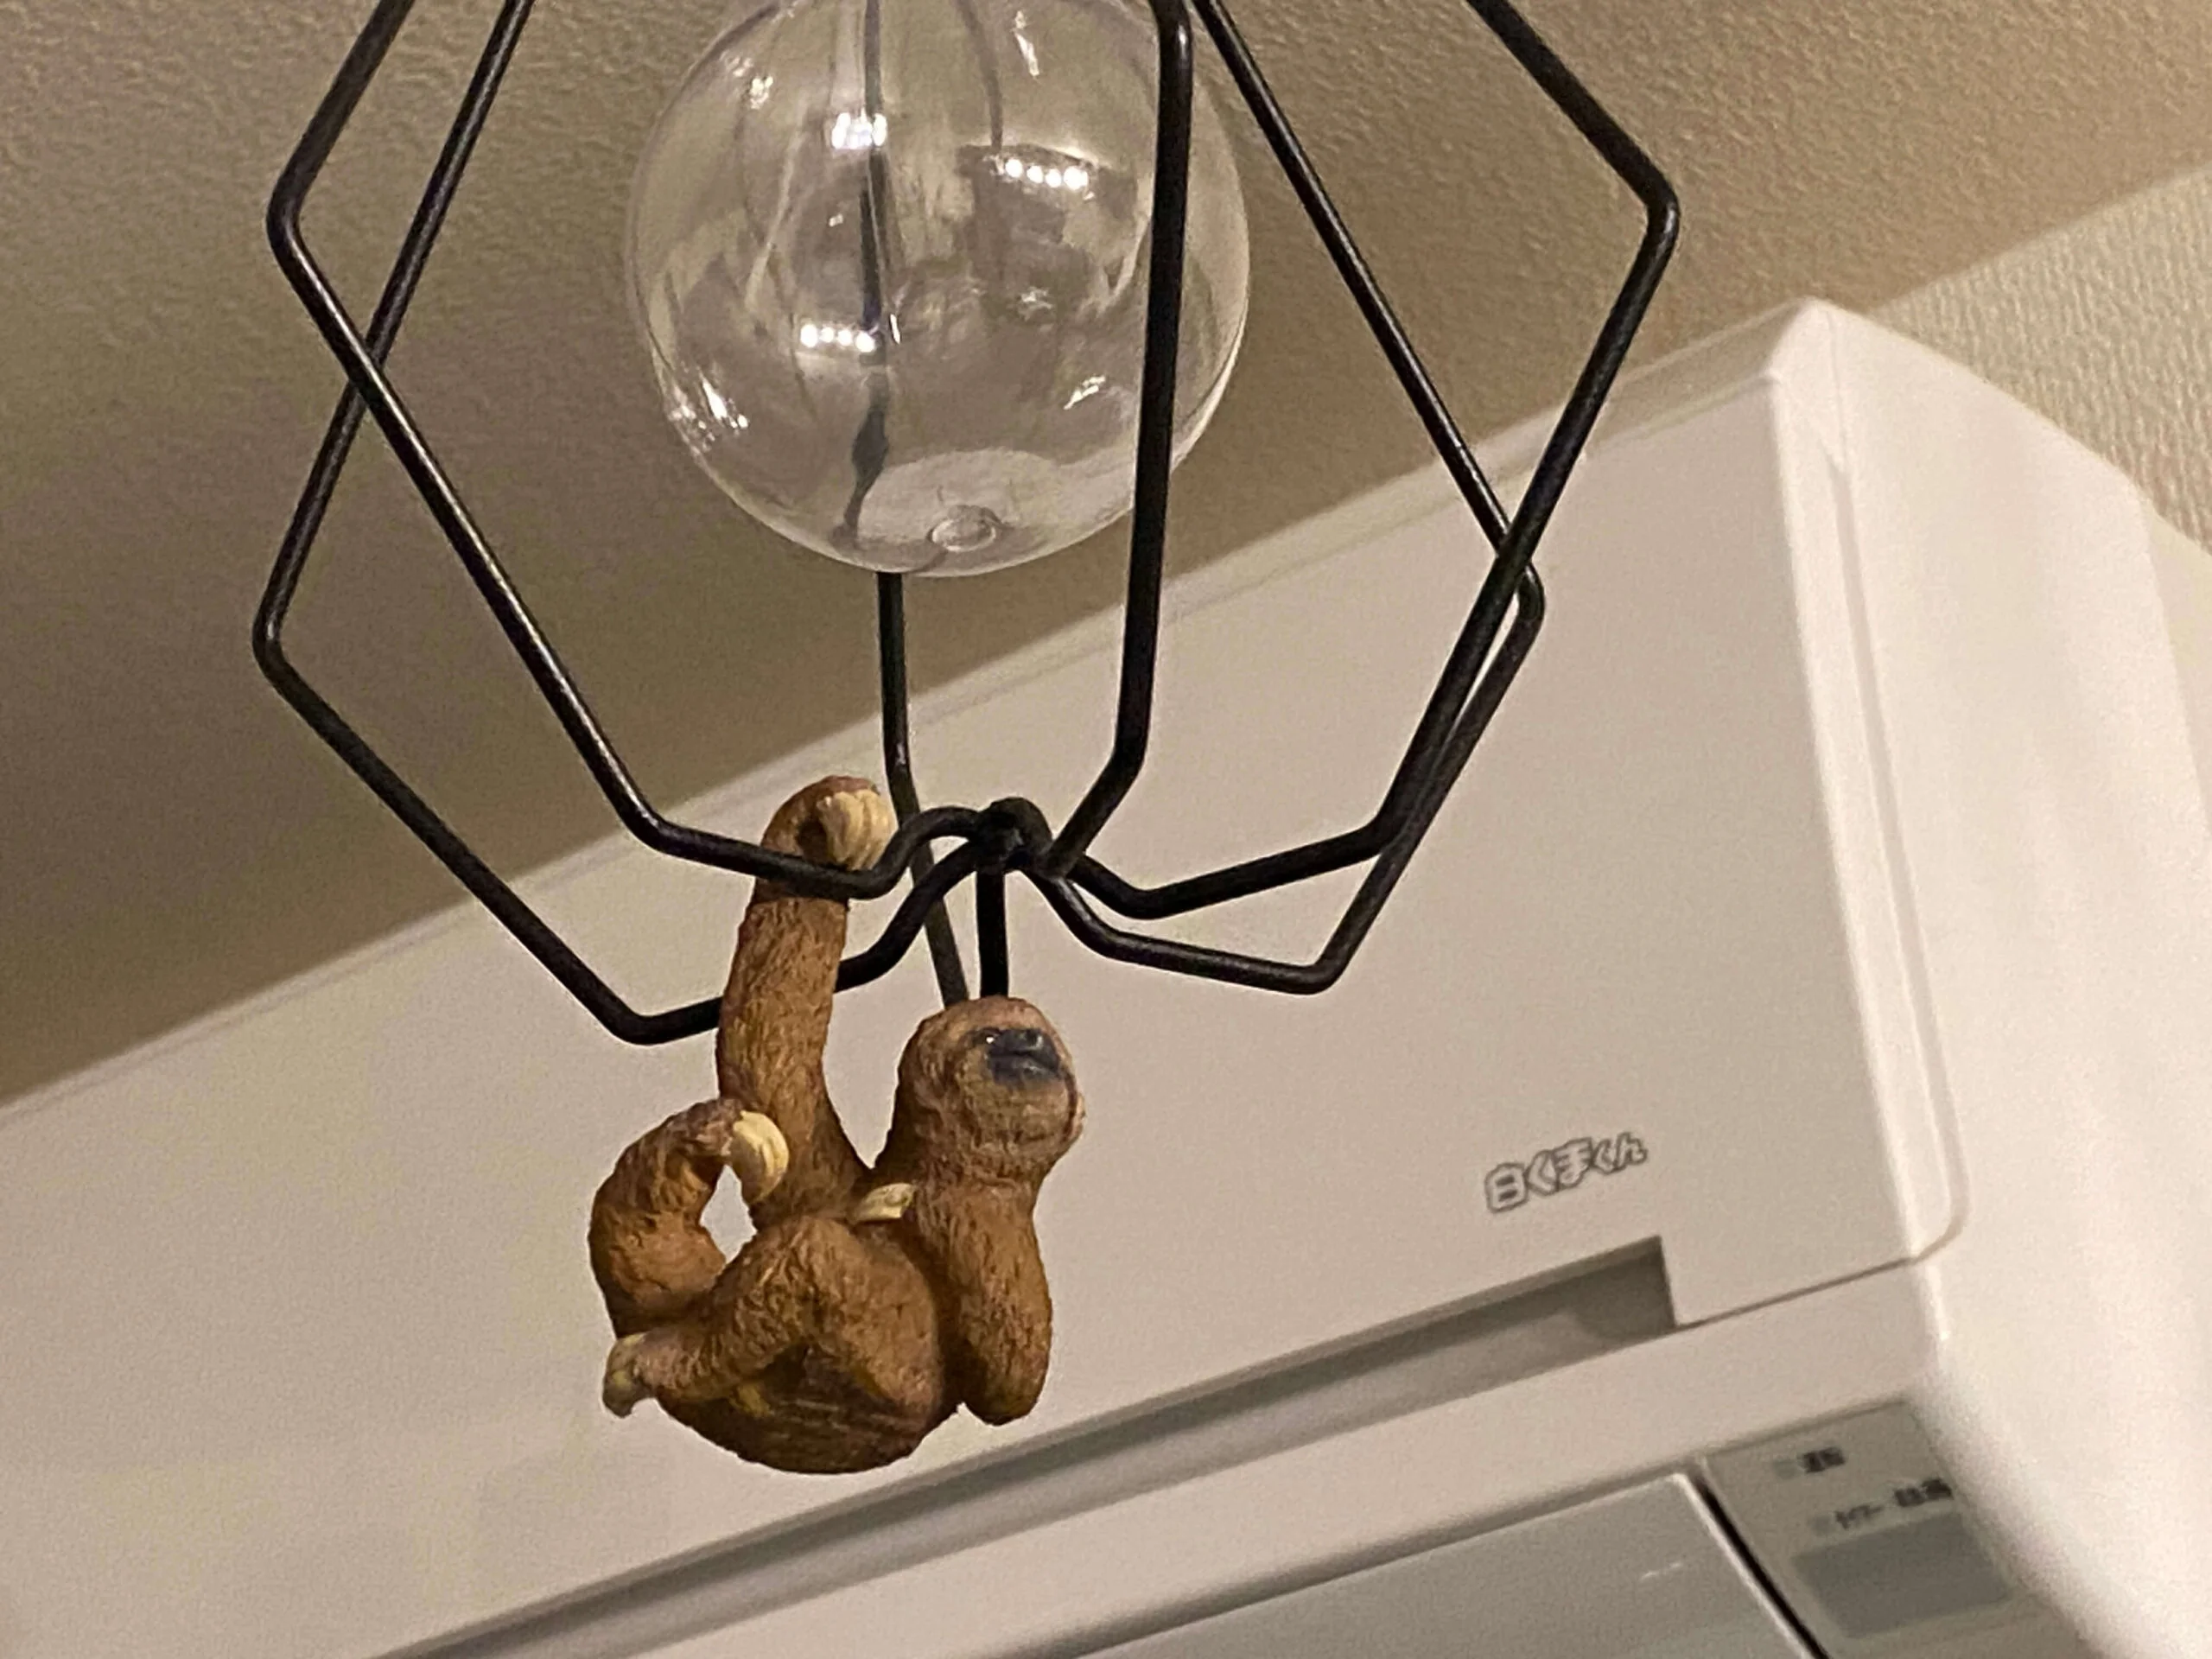
雑貨屋さんで見つけたナマケモノが可愛すぎて、つい買ってしまいました。
買いすぎはもちろん良くないですが、毎日過ごす部屋にお気に入りを置いて楽しく過ごせるなら良いかなと思っています。
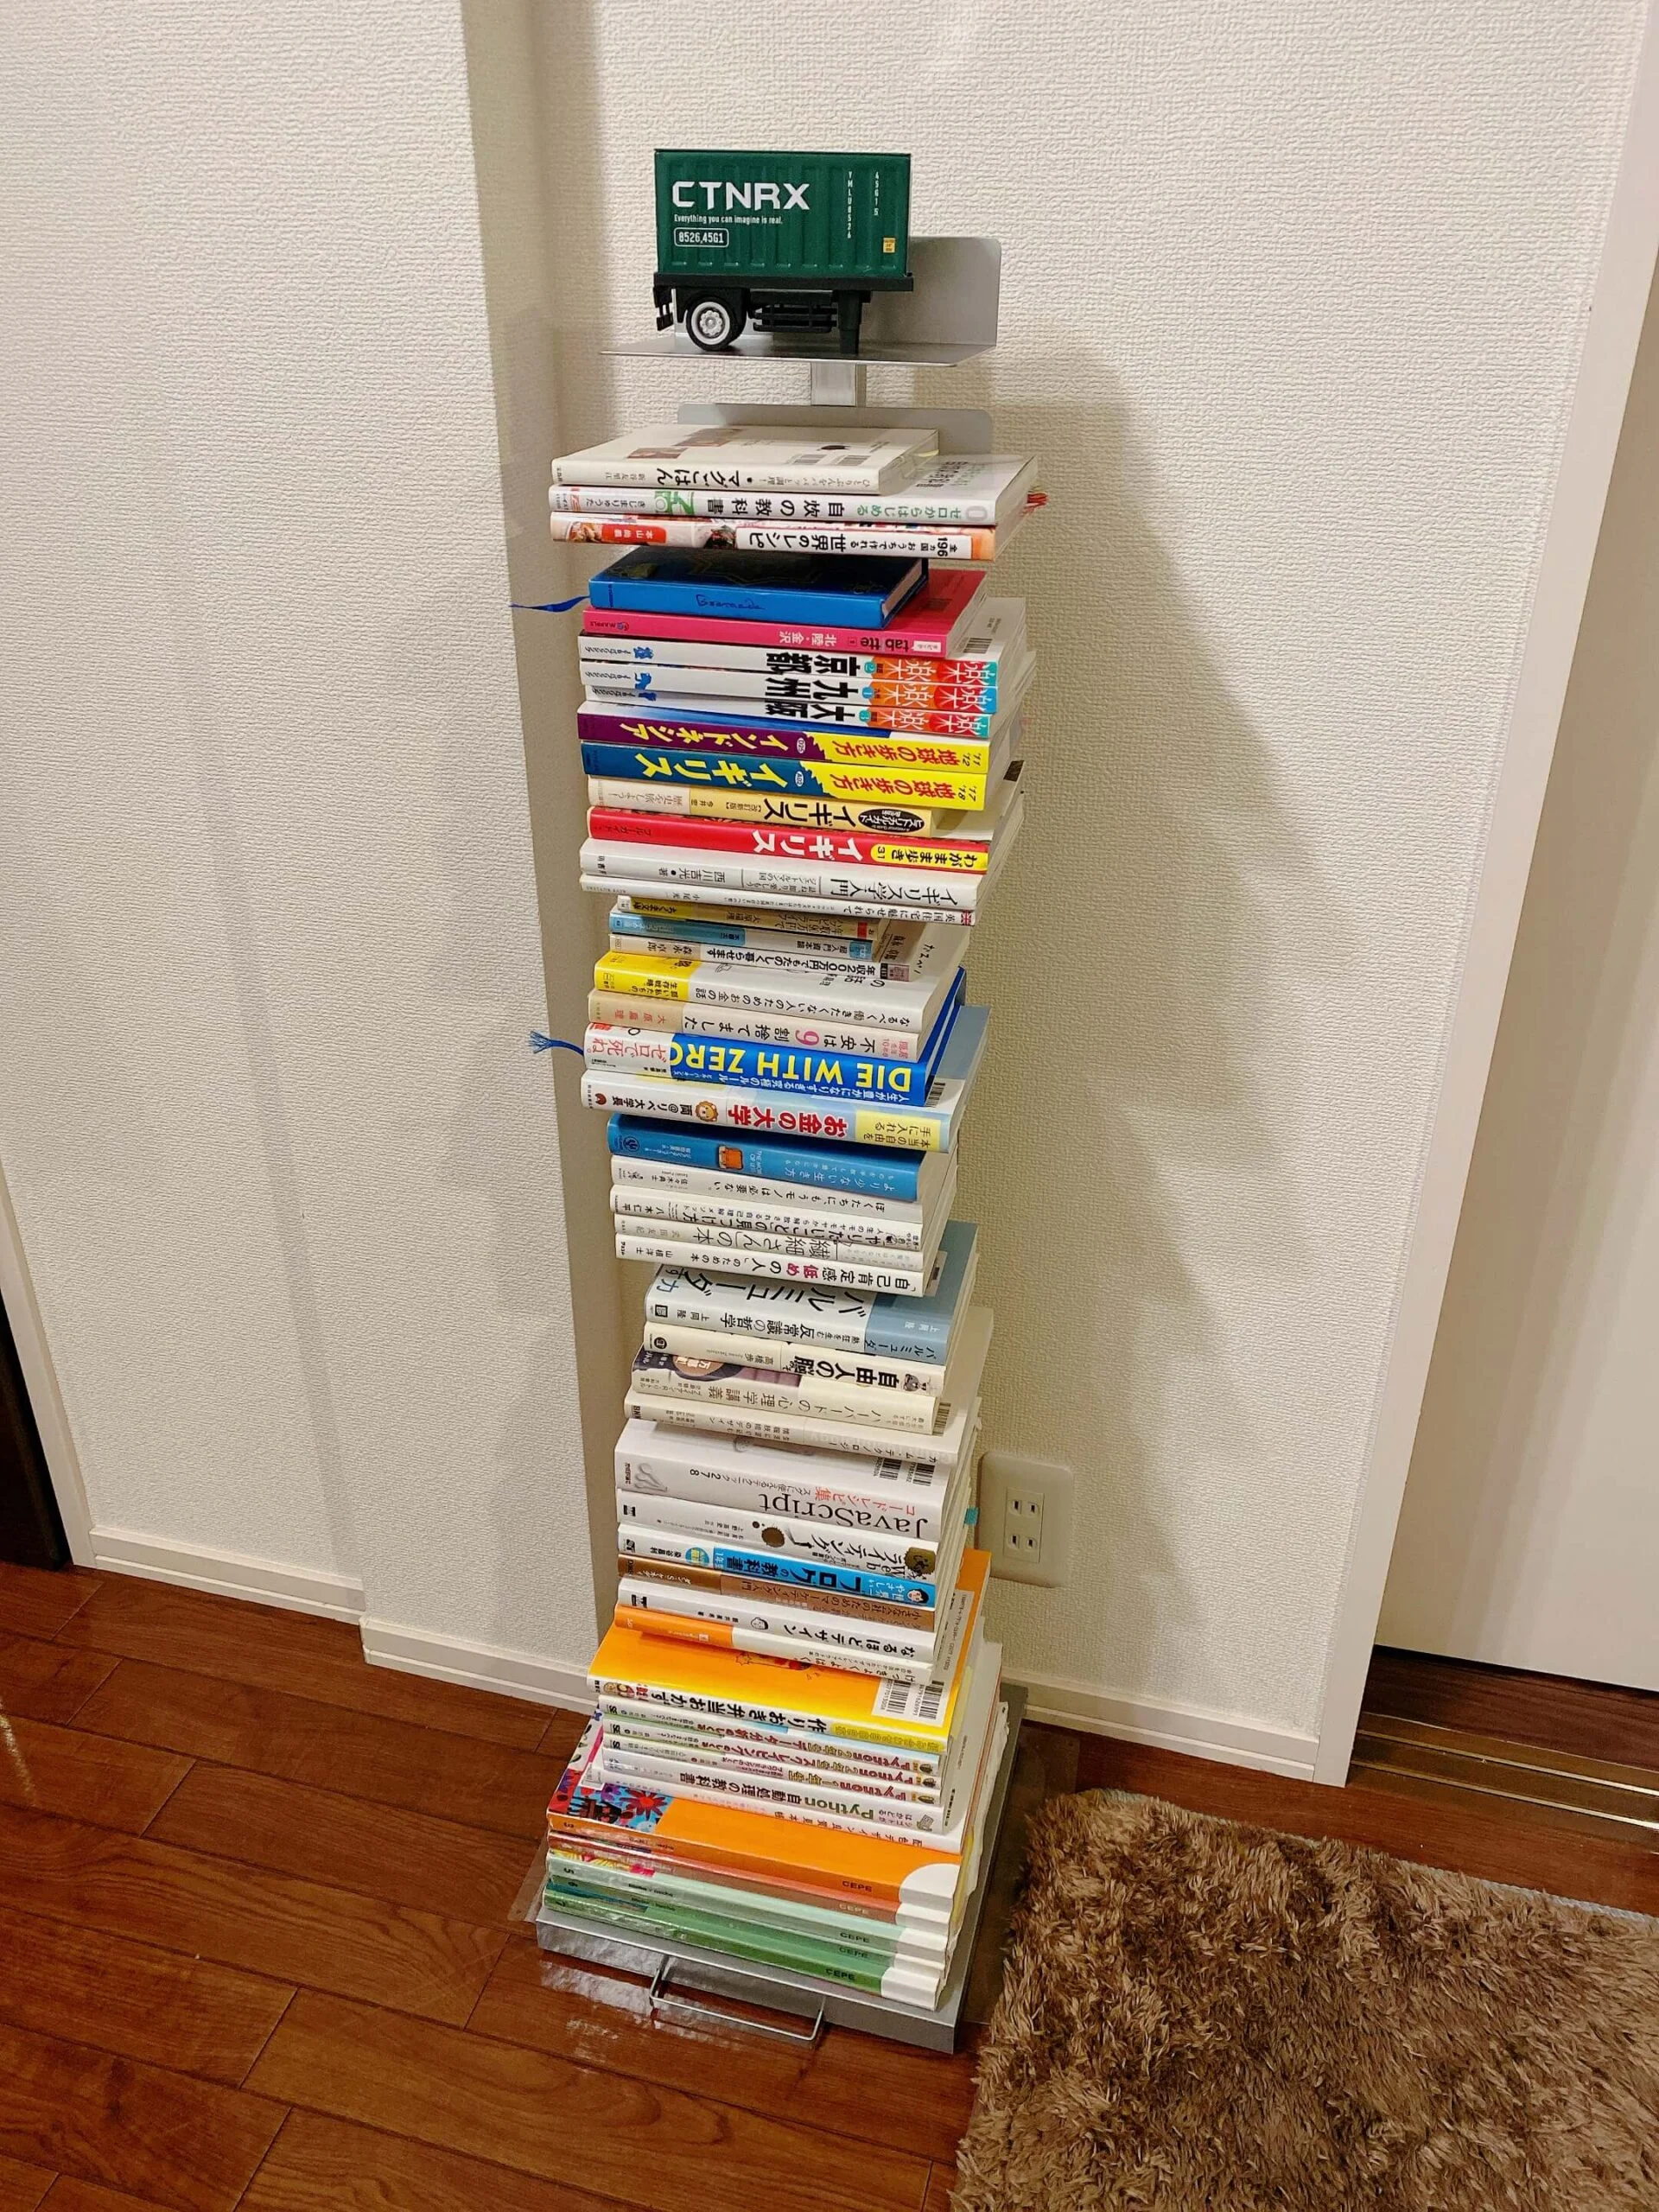
ブックタワーは縦型の本棚です。
約¥14,000だったので高かったですが、本棚より縦に置ける方がスッキリすると思って購入しました。
2人でやれば20分ほどで組み立てられました。
今後はこのブックタワーに収まるだけの本を持つようにし、できるだけKindleで読む、紙の本なら読み終わったらメルカリで売る、という管理にしようと思っています。
合計:¥61,249
今月は「植物」「家具」「家電」「ゲーム」「本」は買っておらず、¥0でした。
結果としては、先月より約¥24,000多く使いました。
食費・外食といった普段のお金が全体的に少し高くなったのと、ブックタワーを購入したことが要因です。
ただ、無駄に使ったお金はないと思うので、他の月でカバーできればいいかなと思います。
2人の家計簿まとめ
2人で使ったお金の合計は以下の通りです。
固定費(¥122,656)+変動費(¥61,249)=¥183,905
1ヶ月の予算が家賃含めて¥180,000なので、今月は¥3,905オーバーでした。
個人の家計簿
ここからは、ちょっぴー・ろっぐそれぞれの個人の家計簿です。
2人で使わない個人の私物を買ったときの費用や、それぞれで支払った交通費など、個人の口座から引き落とされるものはこちらに入れています。
まずはちょっぴーの家計簿からです。
ちょっぴーの固定費
スマホ代:¥2,752
スマホは格安SIMの「楽天モバイル」にしています。
先月に引き続き電話をしたので、基本料の¥2,180(2023年当時)より少し高くなりました。
合計:¥2,752
今月から固定費はスマホ代だけになりました。
毎月かかっていたものを削減できると、月額はそんなに高くなくても年間ではかなりインパクトがあります。
家計簿をつけると、「このサブスクあんまり使ってないな」「毎月行ってる美容院、3ヶ月に1回でもいいかも」というふうに考えられるようにもなります。
ちょっぴーの変動費
変動費の項目は「交通費」「外食代」「交際費」「病院代」「雑貨」「ファッション」「美容」「プレゼント」に分けています。
交通費:¥7,222
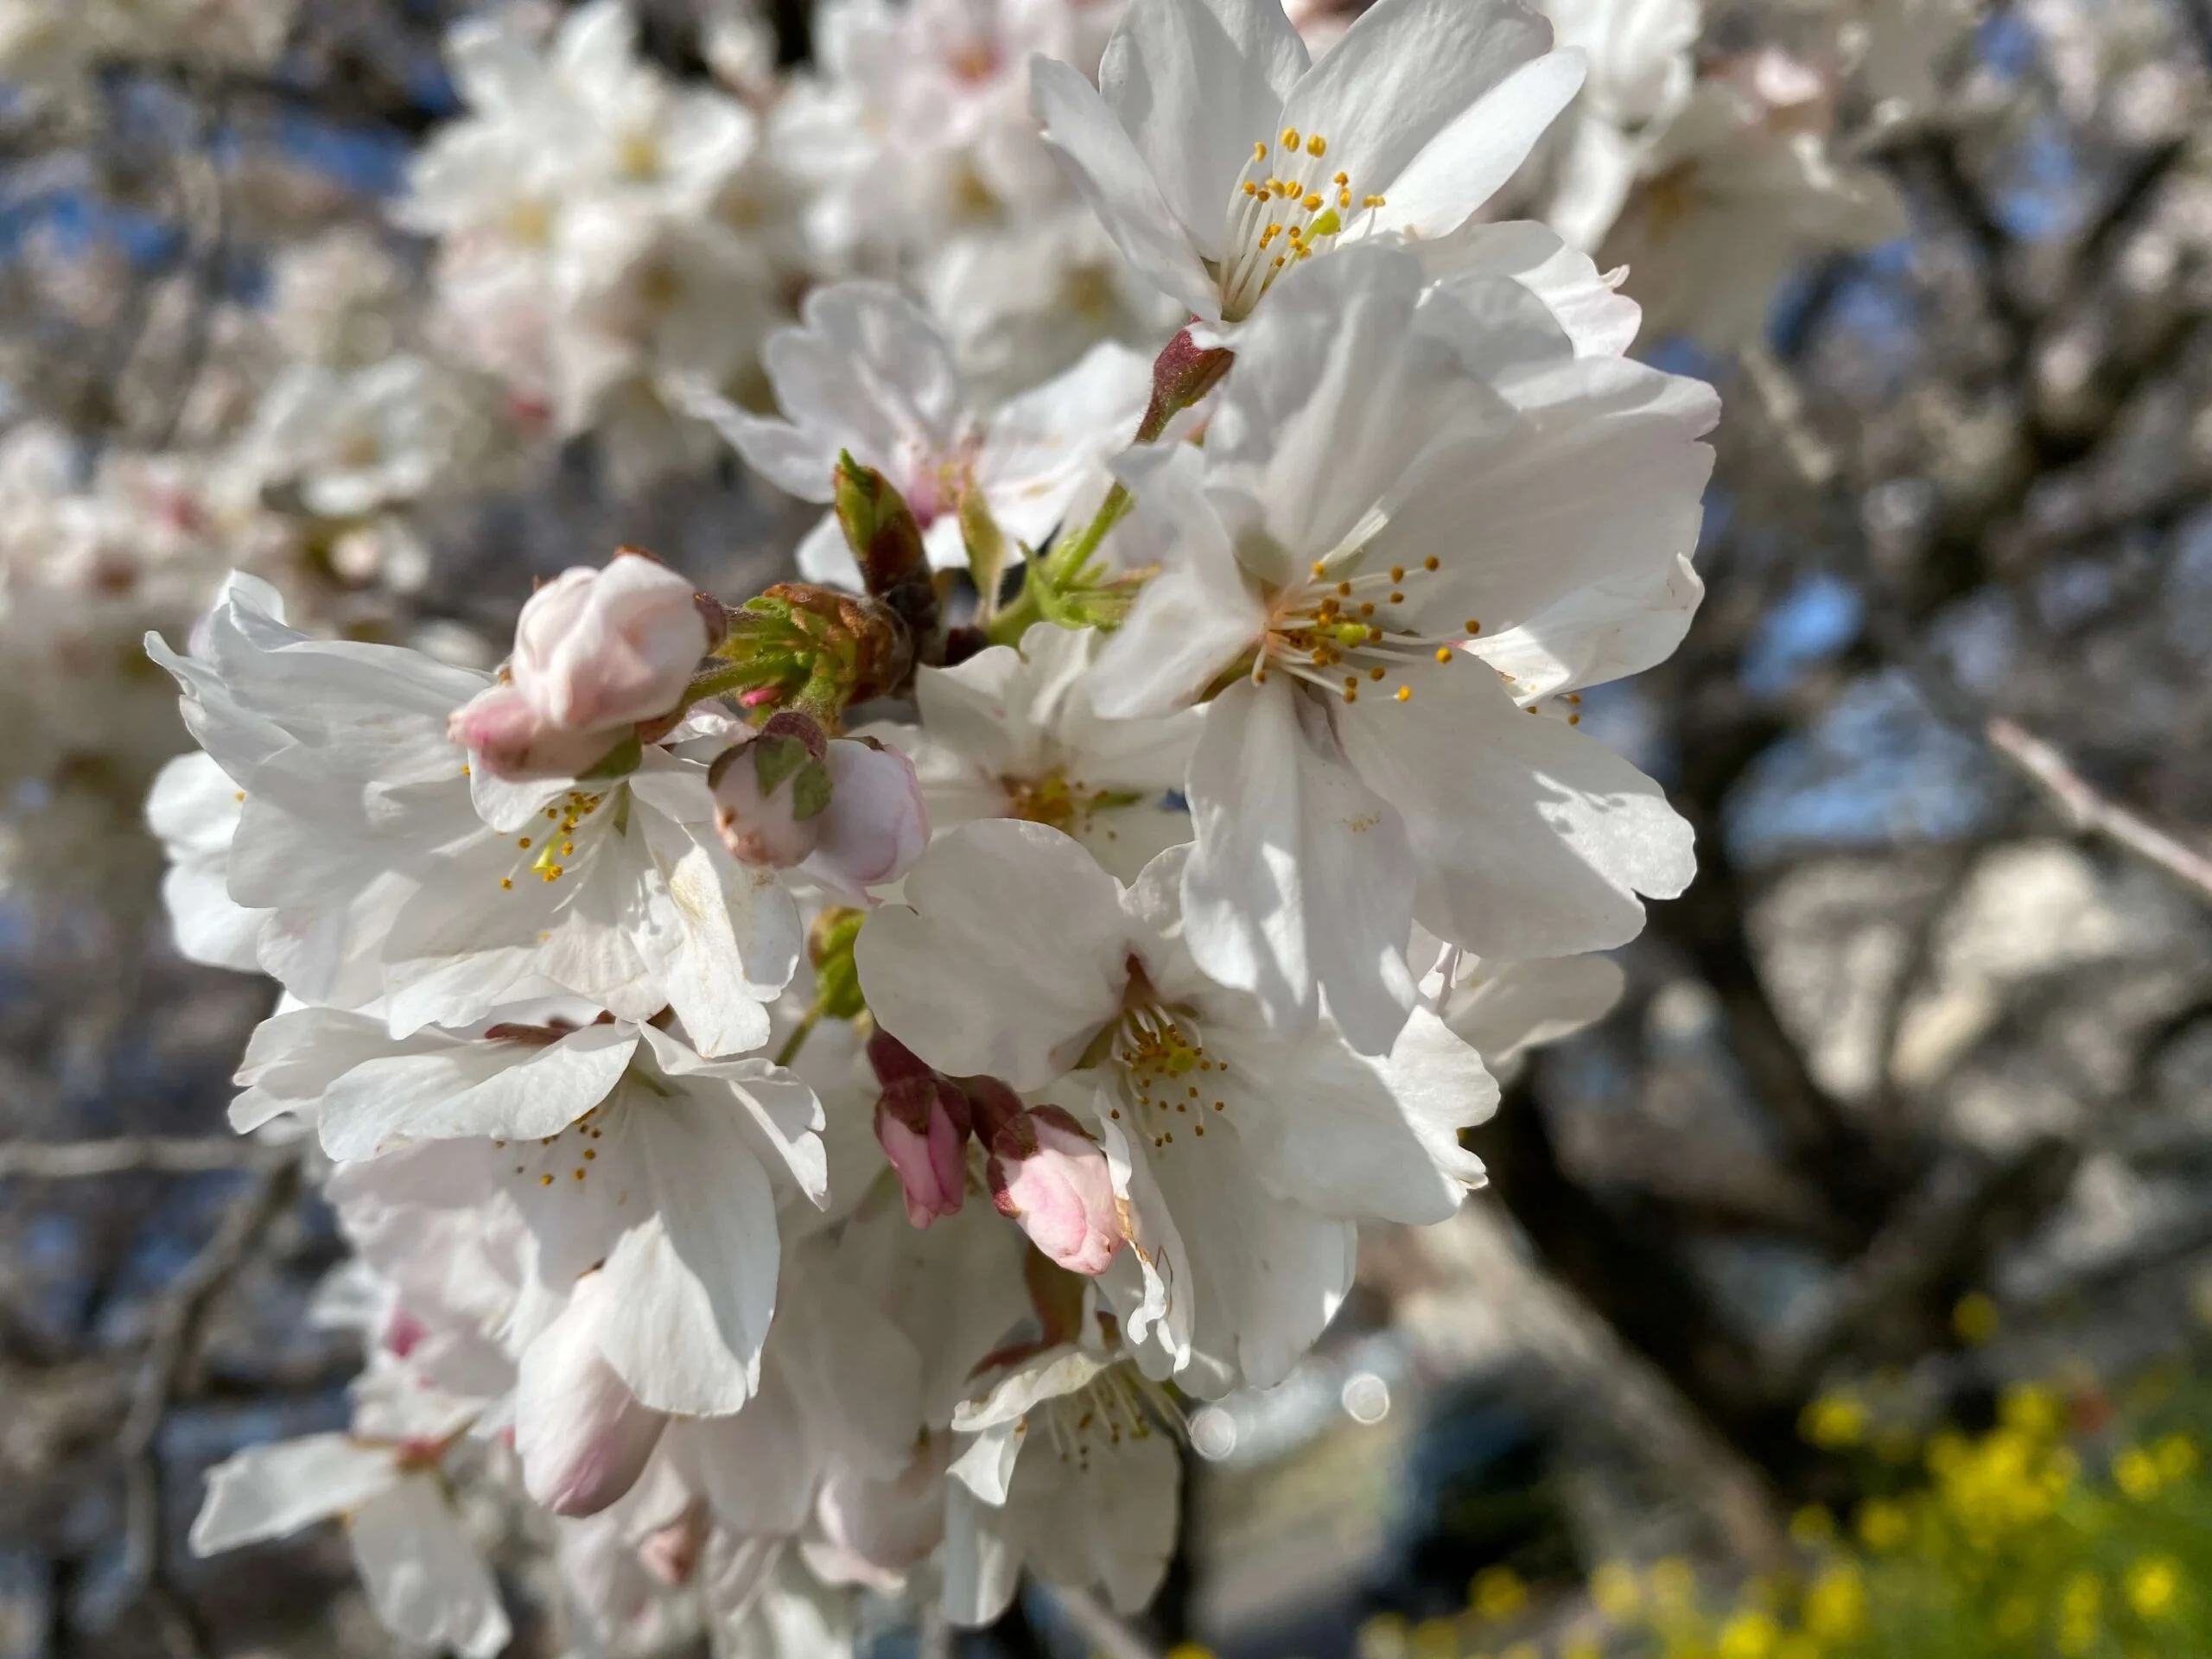
買い物と、友人と遊びに行ったときにかかった電車代・バス代です。
久しぶりに会う友人たちとお花見に行きました。
ここで3,000円ほどの交通費を使ったのが高かったですが、「友人との時間」と「きれいな桜を観れたこと」にそれ以上の価値があったと思います。
外食代:¥2,240
先月は1万円ほどかかっていた外食代を、今月はかなり抑えられました。
実際は+¥2,000くらい使っているはずですが、ポイントで購入して現金を使わなかった外食が数回ありました。
ちょっぴーは楽天経済圏にいるので楽天ポイントが貯まりやすく、メルカリで要らなくなったものをちょこちょこ売って、その売上金をメルペイで使っています(2023年当時)。
ポイントで支払いができたときは無料で手に入れられるので、ちょっと優越感にも浸れます。
病院代:¥1,510
先月やっと通院も終わったと思ったら、今度は健康診断で引っかかってしまいました。(この半年は大小含めて病気やケガが多く、「またか…」と思いました。)
「肺気胸」と診断され、次の日に総合病院に行ったときの診察代です(2023年当時)。
この記事を書いていた4月上旬には2回目の診察を受け、自然に穴が消えているようでした。
そんなことがあるんだと思いましたが、他の人よりまた穴が空きやすいようなので、少し気を使って生活しようと思っています。
(2023年当時、同じ年に受けた手術のことも記録に残していました。)
雑貨:¥2,910
コンタクト代です。
ちょっぴーはワンデーアキュビューの「トゥルーアイ」という商品を使っています。
ワンデーのコンタクトで30枚入ってこの値段なので、高くはない方だと思っています。
出社する日とお出かけの日しか使わず、「週に3回くらい×両目=6枚」使うので5週はもちます。
ただ、1年52週だとすると「年間に10.4箱=約3万円」かかるので、コンタクト代もばかにならないと感じます。
趣味:¥10,650
「ストレングスファインダー」と占いに使いました。
「ストレングスファインダー」とは、177個の質問に回答して自分の強みや特徴を診断するツールです。
¥7,350(2023年当時)だったので高かったですが、今後の人生や仕事に役立つと考えれば1回くらいやってみてもいいかなと思いました。
気になる方はよかったらこちらからどうぞ。(¥2,650の診断もあります。)
占いは、最近悪いことが続くのでアドバイスを聞きたくて行ってみました。聞いたところ、「天中殺」という何をやってもうまくいかない時期のようでした。
占いを勧めるわけではないですが、行き詰まったり選択に迷ったりするタイミングで占いを活用するのはありだなと思っています。
合計:¥24,532
交際費・ファッション・美容・プレゼントは買わなかったので、¥0でした。
ちょっぴーの家計簿まとめ
固定費(¥2,752)+変動費(¥24,532)=¥27,284
予算が¥44,000なので、今月は予算以内に抑えられました。1月と2月はオーバーしていたので嬉しいです。
「交際費・ファッション・美容」という特にお金がかかることに使わなかったのが要因かなと思っています。
ろっぐの固定費
スマホ代:¥1,080
ちょっぴーと同様に、スマホは格安SIMの「楽天モバイル」にしています。
使用量が3GB以内だったので少し安くできました。
Netflix代:¥1,490
Netflixはファミリープランに入っています(2023年当時)。
同棲生活では個人プランで事足りるのですが、実家の家族分もまとめて払っているのでファミリープランになっています。
Apple Music代:¥1,680
Apple Musicも、Netflixと同じ理由でファミリープランに入っています(2023年当時)。
合計:¥4,250円
外ではケータイをあまり使わなかったので少し安くできました。
ろっぐの変動費
変動費の項目は「交通費」「外食代」「交際費」「日用品」「ファッション」「雑貨」「プレゼント」に分けています。
交通費:¥4,500
友人と遊んだ時にかかった電車代です。
外食代:¥4,000
友人と2回ほど外食に行きました。
雑貨:¥2,100円
またしても「フィジェットトイ」を追加購入してしまいました。
のりごとーさんが一番好きと言っていたフィジェットスライダーを購入したのですが、磁石が強力すぎて、両手を使わないとスライドできません。
フィジェットスライダー、また増えてる…!
磁石が強すぎて、両手じゃないとスライドできないんだ…。
片手で緩くする方法ないの?
それが分からなくて…。知っている方がいたら、教えてもらえると助かります。
どうしたら片手で緩くできるのか、知っている方がいたらコメントで教えていただけると助かります。(のりごとーさんの動画はこちら)
合計:¥10,600
日用品・ファッション・プレゼントは特に買っていないので0円でした。
友人とのご飯などお出かけは増えましたが、安く抑えられました。
ろっぐの家計簿まとめ
固定費(¥4,250)+変動費(¥10,600)=¥14,850
今月もほとんどお金を使わずに過ごせました。
1ヶ月の予算は¥18,000なので、予算内に収められました。このままコツコツ節約していきたいです。
全ての使ったお金まとめ
2人分の全ての使ったお金をまとめると以下のようになりました。
| 項目 | 金額 |
| 固定費 | |
| 家賃 | ¥10,1000 |
| 水光熱費 | ¥17,415 |
| ネット代 | ¥4,241 |
| スマホ代 | ¥3,832 |
| サブスク代 | ¥3,170 |
| 固定費合計 | ¥129,658 |
| 変動費 | |
| 食費 | ¥33,141 |
| 外食代 | ¥16,613 |
| おでかけ代 | ¥1,200 |
| 生活必需品 | ¥1,526 |
| 雑貨 | ¥30,669 |
| 交通費(お出かけ代含む) | ¥11,722 |
| 交際費 | ¥12,752 |
| 医療費 | ¥1,510 |
| ファッション・美容 | ¥0 |
| 本・ゲーム | ¥0 |
| プレゼント代 | ¥0 |
| 変動費合計 | ¥109,133 |
固定費(¥129,658)+変動費(¥109,133)=¥238,791
今月は2人で合わせてこれだけお金を使いました。
金融投資について
投資って、真似したらいいの?
あくまで2023年当時のうちの記録だよ。投資は元本保証がないから、真似する前に自分でも確かめてね。
※ここは毎月同じことを書いているので、他の月の家計簿を見た方は飛ばしていただいて構いません。
2人とも金融投資をしており、それぞれの口座で実践していました(2023年当時)。ここから先は投資を勧めるものではなく、当時のうちの記録です。投資は元本割れの可能性があるので、判断はご自身でお願いします。
貯蓄口座からは離れる分のお金ですが、金融資産として貯めているものなので、別枠でまとめます。
ちょっぴーの金融投資
ちょっぴーは、「つみたてNISA」と「iDeCo」で投資をしています。内訳は以下の通りです(2023年当時)。
| 種類 | 投資先 | 投資額(月間) |
| つみたてNISA | eMAXIS Slim 全世界株式(除く日本) | ¥30,333 |
| つみたてNISA | eMAXIS Slim 新興国株式インデックス | ¥3,000 |
| iDeCo | 楽天・全米株式インデックス・ファンド | ¥5,000 |
| 合計 | – | ¥38,333 |
合計で毎月 ¥38,333を投資に回していました(2023年当時)。
ローリスク・ローリターンを狙っていたので、投資先はYouTubeで調べた「よくおすすめされている安定したファンド」を選びました。「新興国株式」は少しだけ冒険したのですが、あまり成績が良くなかったので投資額を減らしています。あくまで当時の選び方で、成績を保証するものではありません。
iDeCoは前職で「企業型確定拠出年金」を使っていたので、転職時に「個人型確定拠出年金」に移管してそのまま継続しています。原則60歳まで引き出せない制度なので、少ない金額で投資しています。
また、つみたてNISAは2024年から新制度が始まり投資枠が増える見込みで、そのタイミングで当時の満額¥33,333から追加しようと思っていました(2023年当時の見込み)。
ろっぐの金融投資
ろっぐは、「つみたてNISA」と「特定口座」で投資をしています。内訳は以下の通りです(2023年当時)。
| 種類 | 投資先 | 投資額(月間) |
| つみたてNISA | DCニッセイワールドセレクトファンド(債券重視型) | ¥500 |
| つみたてNISA | eMAXIS Slim 新興国株式インデックス | ¥1,000 |
| つみたてNISA | eMAXIS Slim 全世界株式(オール・カントリー) | ¥21,500 |
| つみたてNISA | eMAXIS Slim 米国株式(S&P500) | ¥10,333 |
| 特定口座 | eMAXIS Slim 全世界株式(オール・カントリー) | ¥16,667 |
| 合計 | – | ¥50,000 |
合計で毎月 ¥50,000を投資に回していました(2023年当時)。
投資先は、YouTubeや書籍などでよくおすすめされているファンドを選んでいます。「DCニッセイワールドセレクトファンド(債券重視型)」は株式100%だとリスキーかと思って積み立て設定をしましたが、今となっては必要なかったかなと思っています。「新興国株式」は冒険枠で入れています。いずれも当時の選び方で、成果を約束するものではありません。
以前は特定口座を含め月8万円積み立てていましたが、2024年からの新制度に向けて現金を貯めておきたかったため、クレカ積み立ての限度額である月¥50,000としていました(2023年当時)。
また、株価が下がったタイミングで「米国高配当ETF」をスポットで購入していました。(当時は2024年からの新制度の「成長投資枠」で購入したかったため新規購入は控えていました)
貯蓄まとめ
現金貯金と金融投資をまとめると以下のようになりました。
| 項目 | 金額 |
| 現金貯金 | ¥217,086 |
| 金融投資 | ¥88,333 |
| 合計 | ¥305,419 |
「現金貯金」+「金融投資」の貯蓄率は56%でした(2023年3月当時)。
交通費が後から支給されていますが、それでも半分ほど貯蓄できました。
まとめ
今回は、「20代後半2人暮らしの家庭」の2023年3月の家計簿を記録しました。
- 2人の家計簿:予算¥3,900オーバー
- ちょっぴーの家計簿:予算達成
- ろっぐの家計簿:予算達成
- 貯蓄率:約56%
今月は2人で使うお金が予算オーバーした一方で、個人のお金は予算達成できました。
全体予算で見ると、3月はかなり節約できたと感じています。
また、友達と遊んだり外食をしたりするのは“暮らしを豊かにする”と思うので、なくしたくはありませんが、頻度や遊び方、お店選びなどは調整できます。
今月のちょっぴーのように「友達とお花見する」「外食は少しだけ高い回転寿司に行く」というだけでも、とても充実した過ごし方ができました。
例えば「友達と”毎週”ゴルフに行く」「外食は”高級”焼肉」のような豪華な生活を送っている場合は、一度見直してみてもいいかもしれません。
3月は全体で見ると、かなり節約できた月だったよ。
お花見もお寿司も楽しんでこの数字なら、大満足だね!
来月以降も【節約・貯金・資産形成】をしながら、家計簿を記録していきます。
参考になれば嬉しいです。ここまで読んでいただきありがとうございました。